
Sterbegeldversicherung für eheleute
Gemeinsam vorsorgen – Tarife und Leistungen für beide Ehepartner vergleichen
Wer als Ehepaar für die eigenen Bestattungskosten vorsorgen möchte, steht häufig vor der Frage: Brauchen wir zwei Sterbegeldversicherungen oder können wir uns gemeinsam absichern?
Grundsätzlich sollte der Versicherungsschutz für jeden Ehepartner einzeln betrachtet werden. Denn Alter, gewünschte Versicherungssumme und vorhandene Vorsorge können unterschiedlich sein. Auch muss nicht für beide Ehepartner derselbe Tarif die beste Wahl sein.
Wir vergleichen deshalb die Sterbegeldversicherung für beide Ehepartner gemeinsam – betrachten aber die Absicherung jeder Person individuell.
Das Wichtigste auf einen Blick
Persönliche Beratung gewünscht?
Für Ihren persönlichen Sterbegeldversicherung Vergleich prüfen wir die Tarife verschiedener Versicherer und vergleichen für Sie unter anderem Versicherungssumme, Wartezeit, Gesundheitsfragen und Beitragsmodelle. So finden wir gemeinsam die Lösung, die zu Ihrem Alter und Ihrem individuellen Vorsorgebedarf passt – kostenfrei für Sie.
Holger Schnittker
Geschäftsführer
Wie funktioniert eine Sterbegeldversicherung für Eheleute?
Eine spezielle „Ehepaar-Versicherung“, bei der automatisch beide Partner über eine gemeinsame Versicherungssumme abgesichert sind, sollte man nicht voraussetzen. Bei einer Sterbegeldversicherung ist vielmehr entscheidend, auf wessen Leben der Versicherungsschutz abgeschlossen wird. Stirbt die versicherte Person, wird die vereinbarte Todesfallleistung nach den Bedingungen des Vertrages ausgezahlt.
Sollen die Bestattungskosten beider Ehepartner abgesichert werden, muss deshalb auch für beide Personen entsprechender Versicherungsschutz bestehen. Dabei können Versicherungsnehmer und versicherte Person unterschiedlich sein. Diese Unterscheidung wird auch in Versicherungsbedingungen ausdrücklich getroffen.
Einfaches Beispiel
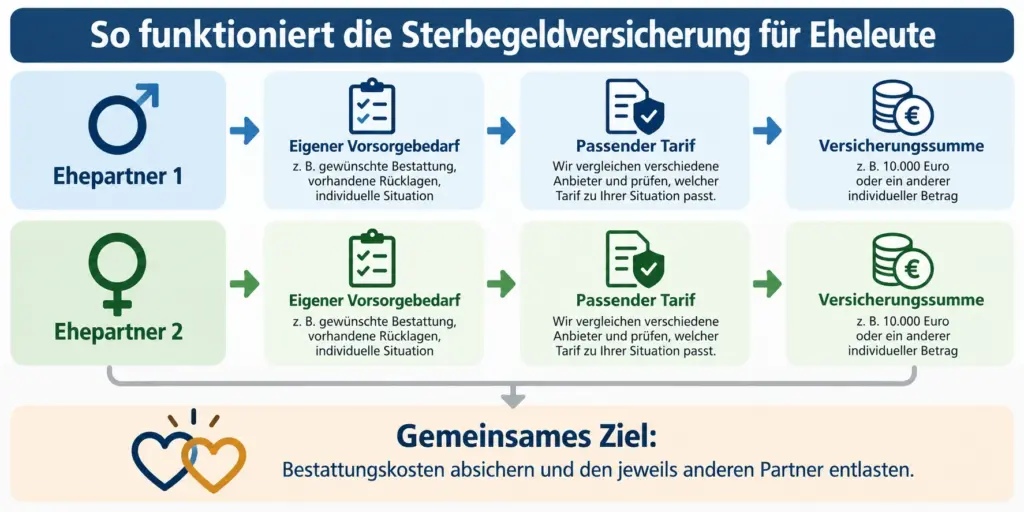
Dann vergleichen wir für die Ehefrau geeignete Tarife für 10.000 Euro und anschließend für den Ehemann. Aufgrund des unterschiedlichen Eintrittsalters kann sich ergeben, dass nicht derselbe Tarif für beide die beste Lösung ist. Genau deshalb betrachten wir bei Eheleuten nicht nur einen gemeinsamen Gesamtbeitrag.
Die Funktionsweise der Sterbegeldversicherung für Eheleute wird in folgender Grafik nochmals veranschaulicht:
Brauchen Eheleute zwei Sterbegeldversicherungen?
Wenn für den Todesfall beider Ehepartner jeweils eine eigene Versicherungssumme zur Verfügung stehen soll, müssen auch beide Personen entsprechend versichert werden. Das bedeutet aber nicht, dass beide Verträge identisch gestaltet werden müssen.
So kann beispielsweise ein Partner bereits über ausreichende Rücklagen verfügen und nur einen kleineren zusätzlichen Betrag absichern wollen. Beim anderen Partner kann eine höhere Versicherungssumme sinnvoll sein. Auch das Eintrittsalter spielt eine wichtige Rolle. Da der Beitrag unter anderem vom Alter beim Abschluss abhängt, können sich bei Ehepartnern unterschiedlichen Alters deutliche Beitragsunterschiede ergeben.
Unser Ansatz: Erst den Vorsorgebedarf beider Ehepartner bestimmen – danach die passenden Tarife auswählen.
Welche Versicherungssumme sollten Ehepaare wählen?
Die Versicherungssumme sollte sich danach richten, welche Kosten nach dem Tod voraussichtlich aus der Vorsorge bezahlt werden sollen. Dazu können neben den eigentlichen Bestattungskosten beispielsweise weitere unmittelbar mit der Bestattung verbundene Ausgaben gehören.
Eine pauschale Empfehlung wie „Eheleute benötigen jeweils 10.000 Euro“ halten wir deshalb nicht für sinnvoll. Stattdessen sollte für beide Partner geklärt werden:
Erst daraus ergibt sich die passende Versicherungssumme.
Was kostet eine Sterbegeldversicherung für Eheleute?
Einen einheitlichen Beitrag für Ehepaare gibt es nicht. Die Kosten hängen insbesondere vom Eintrittsalter, der Versicherungssumme, der Beitragszahlungsdauer und dem gewählten Tarif ab. Das ist bei Eheleuten besonders relevant. Ist beispielsweise ein Partner 55 und der andere 65 Jahre alt, kann derselbe Versicherungsschutz unterschiedlich viel kosten.
Deshalb vergleichen wir nicht einfach zwei identische Verträge. Wir prüfen, welche Tarife für jeden Ehepartner einzeln infrage kommen und welche Kombination insgesamt überzeugt.
Müssen beide Ehepartner denselben Versicherer wählen?
Nein. Genau hier kann ein unabhängiger Vergleich interessant werden. Ein Versicherer kann beispielsweise für jüngere Versicherte attraktive Beiträge bieten, während ein anderer Anbieter aufgrund seiner Annahmegrenzen, Beitragszahlungsdauer oder Wartezeit für den älteren Ehepartner besser geeignet ist.
Unser aktueller Tarifvergleich zeigt deutliche Unterschiede bei Eintrittsalter, möglichen Versicherungssummen, Wartezeiten und weiteren Tarifmerkmalen.
Das Ergebnis kann deshalb durchaus lauten:
Entscheidend sollte nicht sein, dass beide Verträge beim selben Unternehmen liegen, sondern dass Leistung und Beitrag für beide Partner passen.
Sterbegeldversicherung für Eheleute ohne Gesundheitsfragen
Gerade wenn einer oder beide Ehepartner Vorerkrankungen haben, spielt dieses Thema häufig eine wichtige Rolle. Viele der von uns verglichenen Sterbegeldversicherungen können ohne Gesundheitsfragen abgeschlossen werden.
Allerdings bedeutet „ohne Gesundheitsfragen“ nicht automatisch „sofort voller Versicherungsschutz“. Statt einer Gesundheitsprüfung sehen solche Tarife häufig eine Wartezeit vor. Verstirbt die versicherte Person während dieser Zeit, richtet sich die Leistung nach den jeweiligen Tarifbedingungen.
Deshalb sollte nicht allein darauf geachtet werden, ob Gesundheitsfragen gestellt werden, sondern auch darauf, wie lange die Wartezeit dauert und welche Leistung während dieser Zeit vorgesehen ist.
Welche Wartezeiten gelten für Ehepaare?
Auch bei der Wartezeit müssen nicht automatisch dieselben Bedingungen für beide Ehepartner optimal sein. Unser aktueller Marktvergleich zeigt je nach Anbieter und Tarif unterschiedliche Wartezeitregelungen. Bei einzelnen Angeboten können auch Eintrittsalter oder Vertragsgestaltung Einfluss auf die Wartezeit haben.
Während der Wartezeit wird bei einem normalen Todesfall häufig noch nicht die vollständige Versicherungssumme ausgezahlt. Bei Unfalltod sehen die verglichenen Tarife besondere Regelungen vor. Deshalb betrachten wir beim Vergleich nicht nur die Länge der Wartezeit, sondern insbesondere die Leistung während dieser Zeit.
Wer bekommt die Versicherungsleistung beim Tod eines Ehepartners?
Beim Abschluss sollte geklärt werden, wer im Todesfall das Sterbegeld erhalten soll. Das ist für Ehepaare ein wichtiger Punkt. Schließlich soll das Geld häufig dem überlebenden Partner schnell zur Verfügung stehen, damit dieser beispielsweise die Bestattungskosten begleichen kann.
Dafür spielt das Bezugsrecht eine zentrale Rolle. Versicherungsnehmer, versicherte Person und Bezugsberechtigter sind unterschiedliche Funktionen innerhalb des Vertrages und sollten nicht miteinander verwechselt werden.
Auch steuerliche Folgen können von der Vertragsgestaltung abhängen. Versicherungsunterlagen weisen darauf hin, dass Ansprüche beziehungsweise Leistungen aufgrund eines Bezugsrechts unter bestimmten Voraussetzungen erbschaftsteuerlich relevant sein können. Bei steuerlichen Einzelfragen sollte ein Steuerberater hinzugezogen werden.
Bei Ehepaaren sollte die Bezugsberechtigung deshalb bewusst festgelegt werden.
Gibt es einen Testsieger für die Sterbegeldversicherung für Eheleute?
Nach einem „Sterbegeldversicherung für Eheleute Testsieger“ wird häufig gesucht. Einen pauschalen Testsieger für jedes Ehepaar halten wir allerdings für wenig aussagekräftig.
Ein Tarif kann für einen Ehepartner sehr gut geeignet sein und für den anderen weniger. Das kann beispielsweise am unterschiedlichen Eintrittsalter liegen. Hinzu kommen Unterschiede bei Versicherungssumme, Beitragszahlungsdauer, Wartezeit und zusätzlichen Leistungen.
Deshalb vergleichen wir nicht danach, welcher Anbieter allgemein als Testsieger bezeichnet wird, sondern: Welcher Tarif passt zur Ehefrau – und welcher zum Ehemann? Das können zwei gleiche, aber genauso gut zwei unterschiedliche Tarife sein.
Ist eine Sterbegeldversicherung für Eheleute sinnvoll?
Eine Sterbegeldversicherung kann für Ehepaare sinnvoll sein, wenn sie gezielt Geld für ihre Bestattungskosten bereitstellen und vermeiden möchten, dass diese Kosten später vollständig aus dem laufenden Vermögen der Familie bezahlt werden müssen.
Sie ist aber nicht automatisch für jedes Ehepaar die beste Vorsorgelösung. Sind beispielsweise bereits ausreichend frei verfügbare Rücklagen vorhanden, sollte auch diese Möglichkeit in die Entscheidung einbezogen werden.
Deshalb empfehlen wir, zunächst drei Fragen zu beantworten:
Erst danach sollte über Versicherungssumme und Tarif entschieden werden.
Sterbegeldversicherung für Eheleute vergleichen
Bei einem Vergleich für Ehepaare achten wir insbesondere auf:
Dabei muss der günstigste Tarif nicht automatisch die beste Lösung sein. Unser Ziel ist vielmehr, für beide Ehepartner ein gutes Verhältnis zwischen Beitrag und Leistung zu finden.eide Verträge beim selben Unternehmen liegen, sondern dass Leistung und Beitrag für beide Partner passen.
Häufige Fragen zur Sterbegeldversicherung für Eheleute
Sterbegeldversicherung für beide Ehepartner vergleichen lassen
Sie möchten Ihre eigene Bestattung und die Ihres Ehepartners finanziell absichern? Als Versicherungsmakler vergleichen wir verschiedene Anbieter und prüfen für beide Ehepartner individuell, welche Tarife infrage kommen.
Sie erhalten von uns eine nachvollziehbare Gegenüberstellung von Beiträgen und Leistungen – und eine persönliche Beratung bei der Auswahl.
Persönliches Angebot für beide Ehepartner anfordern
Eine Sterbegeldversicherung sollte nicht allein nach dem niedrigsten Beitrag ausgewählt werden. Entscheidend ist das Zusammenspiel aus Alter, Versicherungssumme, Wartezeit, Leistungsstaffelung, Beitragszahlung und gewünschten Zusatzleistungen.
Wir vergleichen passende Möglichkeiten und erläutern Ihnen die Unterschiede verständlich.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern: