
sterbegeldVersicherung
Sterbegeldversicherung ohne Wartezeit
Es lohnt sich ein genauer Blick auf die unterschiedlichen Angebote. Denn eine kurze Wartezeit bedeutet nicht automatisch, dass anschließend sofort 100 % der vereinbarten Versicherungssumme zur Verfügung stehen. Je nach Versicherer und Tarif gibt es unterschiedliche Modelle ab wann der Versicherungsschutz zu 100 % greift, die wir auf dieser Seite erläutern.
Deshalb betrachten wir bei Schnittker Versicherungsmakler nicht nur die angegebene Wartezeit. Entscheidend ist insbesondere: Ab wann erhalten Ihre Angehörigen bei einem natürlichen Todesfall tatsächlich 100 % der vereinbarten Versicherungssumme?
Das Wichtigste auf einen Blick
Persönliche Beratung gewünscht?
Für Ihre Fragen zur Sterbegeldversicherung und zur passenden Absicherung Ihrer Bestattungskosten stehe ich Ihnen gerne persönlich zur Verfügung. Gemeinsam vergleichen wir verschiedene Tarife und finden eine Lösung, die zu Ihren Wünschen und Ihrem Alter passt – kostenfrei für Sie.
Holger Schnittker
Geschäftsführer
Das Wichtigste zur Sterbegeldversicherung ohne Wartezeit
Eine Sterbegeldversicherung ohne Wartezeit kann sofortigen Versicherungsschutz bei natürlichem Tod ermöglichen. Dafür können vereinfachte Gesundheitsfragen bzw. eine Gesundheitserklärung erforderlich sein.
Wer keine Gesundheitsfragen beantworten möchte, findet zahlreiche Tarife ohne Gesundheitsprüfung. Diese haben jedoch häufig eine Wartezeit oder eingeschränkte Leistungen in der Anfangsphase. Der zugrunde liegende Leistungsvergleich weist für alle 24 untersuchten Tarifvarianten Möglichkeiten mit Verzicht auf Gesundheitsfragen aus.
Besonders wichtig ist außerdem die Leistungsstaffel. Das Ende der Wartezeit bedeutet nicht bei jedem Tarif automatisch, dass bereits 100 % der Versicherungssumme zur Verfügung stehen. Bei LV 1871 beispielsweise beträgt die Wartezeit sechs Monate; die volle Versicherungssumme kann bei laufender Beitragszahlung abhängig vom Eintrittsalter jedoch erst nach 12 bis 36 Monaten erreicht werden.
Bei Unfalltod gelten wiederum andere Regelungen. Im Leistungsvergleich ist bei allen 24 untersuchten Tarifvarianten ein Wartezeiterlass bei Unfalltod ausgewiesen.
Was bedeutet „Sterbegeldversicherung ohne Wartezeit“?
Bei einer Sterbegeldversicherung ohne Wartezeit gibt es für die entsprechende Todesfallleistung keine vorgeschaltete Wartefrist. Das ist von einer Sterbegeldversicherung ohne Gesundheitsfragen zu unterscheiden.
| Begriff | Was bedeutet das? |
|---|---|
| Ohne Wartezeit | Keine vorgeschaltete Wartefrist für die entsprechende Todesfallleistung |
| Ohne Gesundheitsfragen | Abschluss ohne Beantwortung von Gesundheitsfragen |
| Wartezeit | In der Anfangsphase besteht eine eingeschränkte Leistung |
| Leistungsstaffel | Die Todesfallleistung steigt schrittweise |
| Sofortschutz bei Unfalltod | Sonderregelung bei Unfalltod; sagt nichts über die Wartezeit bei natürlichem Tod aus |
Wichtig: Ohne Gesundheitsfragen ≠ ohne Wartezeit ≠ Sofortschutz bei Unfalltod.
Sterbegeldversicherung: Wartezeiten und volle Leistung im Vergleich
Unser Leistungsvergleich vom 02.10.2026 umfasst insgesamt 24 Tarifvarianten verschiedener Anbieter. Dabei vergleichen wir nicht nur die nominelle Wartezeit. Zusätzlich berücksichtigen wir, welche Leistung während der Anfangsphase vorgesehen ist und wann bei natürlichem Tod die volle Versicherungssumme erreicht wird.
| Anbieter | Tarif | Wartezeit | Warte-/Aufbauphase | 100 % VS natürlicher Tod |
|---|---|---|---|---|
| Allianz | BestattungsSchutzbrief | 12 Mon. / 6 Mon.¹ | eingezahlte Beiträge | nach 12 / 6 Mon.¹ |
| BarmeniaGothaer | Sterbegeldversicherung | 24 Mon. | eingezahlte Beiträge | nach 24 Mon. |
| Continentale | Sterbegeldversicherung | 36 Mon. | eingezahlte Beiträge | nach 36 Mon. |
| DELA | sorgenfrei Leben | 24 Mon. / keine² | 80 % der Beiträge³ | nach 24 Mon. / sofort² |
| Die Bayerische | Sterbegeld (SterbG) | 12–36 Mon.⁴ / 6 Mon.¹ | eingezahlte Beiträge | nach 12–36 Mon.⁴ / 6 Mon.¹ |
| ERGO | Grundschutz | 36 Mon. | eingezahlte Beiträge | nach 36 Mon. |
| ERGO | Komfort | 18 Mon. | eingezahlte Beiträge | nach 18 Mon. |
| ERGO | Premium | 18 Mon. | eingezahlte Beiträge | nach 18 Mon. |
| Hannoversche | Sterbegeld Basis | 12–36 Mon.⁵ | eingezahlte Beiträge | nach gewählter Wartezeit⁵ |
| Hannoversche | Sterbegeld Plus | 12–36 Mon.⁵ | eingezahlte Beiträge | nach gewählter Wartezeit⁵ |
| Hannoversche | Sterbegeld Exklusiv | 12–36 Mon.⁵ | eingezahlte Beiträge | nach gewählter Wartezeit⁵ |
| HanseMerkur | Senior Care | 36 Mon. | eingezahlte Beiträge | nach 36 Mon. |
| IDEAL | SterbeGeldpur | 36 Mon. | eingezahlte Beiträge | nach 36 Mon. |
| IDEAL | SterbeGeldpur+ | 36 Mon. | eingezahlte Beiträge | nach 36 Mon. |
| IDEAL | SterbeGeld | 18 Mon. / 6 Mon.¹ | Leistungsstaffel⁶ | ab 19. / 7. Monat¹ |
| IDEAL | BestattungsVorsorge | 18 Mon. / 6 Mon.¹ | Leistungsstaffel⁶ | ab 19. / 7. Monat¹ |
| InterRisk | AK12SG 25+ | 12 Mon. | eingezahlte Beiträge | nach 12 Mon. |
| InterRisk | AK12SG | 12 Mon. / 6 Mon.¹ | eingezahlte Beiträge | nach 12 / 6 Mon.¹ |
| LV 1871 / Delta Direkt | Comfort (VR0) | 6 Mon. | Beitragsregelung + Staffel⁷ | 12–36 Mon.⁷ |
| LV 1871 / Delta Direkt | Comfort Plus (SV) | 6 Mon. | Beitragsregelung + Staffel⁷ | 12–36 Mon.⁷ |
| LV 1871 / Delta Direkt | Premium (SVP) | 6 Mon. | Beitragsregelung + Staffel⁷ | 12–36 Mon.⁷ |
| Stuttgarter | BestattungsVorsorge | 18 Mon. / keine¹ | Leistungsstaffel⁸ | ab 19. Monat / sofort¹ |
| VPV | Sterbegeldversicherung Basis | 36 Mon. | eingezahlte Beiträge | ab 4. Versicherungsjahr |
| VPV | Sterbegeldversicherung Premium | 12–36 Mon.⁹ | eingezahlte Beiträge | nach 12–36 Mon.⁹ |
Erläuterungen zur Vergleichstabelle
¹ Einmalbeitrag: Die zweite Angabe gilt für die entsprechende Variante mit Einmalbeitrag. Die Möglichkeit eines Einmalbeitrags unterscheidet sich zwischen den Tarifen.
² DELA: Ohne Gesundheitserklärung beträgt die Wartezeit 24 Monate. Bei Abgabe der vorgesehenen Gesundheitserklärung entfällt die Wartezeit.
³ DELA während der Wartezeit: Laut Vergleich werden 80 % der eingezahlten Beiträge erstattet; bei Einmalbeitrag sind 90 % ausgewiesen.
⁴ Die Bayerische: Bei laufender Beitragszahlung: bis 49 Jahre 36 Monate, 50–59 Jahre 24 Monate und ab 60 Jahre 12 Monate. Bei Einmalbeitrag sind sechs Monate ausgewiesen.
⁵ Hannoversche: Für Basis, Plus und Exklusiv weist der Vergleich eine flexibel wählbare Wartezeit von 12 bis 36 Monaten aus.
⁶ IDEAL: Bei laufender Beitragszahlung: 1.–9. Monat Erstattung der eingezahlten Beiträge, 10.–12. Monat 25 %, 13.–15. Monat 50 %, 16.–18. Monat 75 %, ab 19. Monat volle Versicherungssumme. Bei Einmalbeitrag: 1.–6. Monat Erstattung des Einmalbeitrags, ab 7. Monat volle Versicherungssumme.
⁷ LV 1871 / Delta Direkt: Die Wartezeit beträgt sechs Monate. Anschließend folgt bei laufender Beitragszahlung eine vom Alter bei Vertragsabschluss abhängige Leistungsstaffel. Volle Versicherungssumme: bis 44 Jahre nach 36 Monaten, 45–49 Jahre nach 30 Monaten, 50–54 Jahre nach 24 Monaten, 55–59 Jahre nach 18 Monaten, ab 60 Jahre nach 12 Monaten. In den ersten sechs Monaten werden laut Vergleich die eingezahlten Beiträge abzüglich 100 Euro erstattet.
⁸ Stuttgarter: Bei laufender Beitragszahlung werden zunächst Beiträge erstattet. Ab dem 10. Monat steigt die Leistung monatlich von 3/12 bis 11/12 der Versicherungssumme im 18. Monat; ab dem 19. Monat volle Versicherungssumme. Bei Einmalbeitrag weist der Vergleich keine Wartezeit aus.
⁹ VPV Premium: Wartezeit bis 39 Jahre 36 Monate, 40–59 Jahre 24 Monate und ab 60 Jahre 12 Monate.
Warum Wartezeit nicht gleich volle Leistung bedeutet
Eine kurze Wartezeit sagt allein noch nicht, wie hoch die Leistung unmittelbar danach ist. Ein Tarif mit zwölf Monaten Wartezeit und anschließend 100 % Versicherungssumme kann in der Anfangsphase anders wirken als ein Tarif mit sechs Monaten Wartezeit, auf die noch eine Leistungsstaffel folgt.
Für die Angehörigen ist daher die praktische Frage entscheidend: Wie viel wird tatsächlich ausgezahlt, wenn die versicherte Person beispielsweise im 7., 12., 18. oder 24. Monat eines natürlichen Todes verstirbt?
Deshalb sollte neben der Wartezeit immer ein zweiter Wert betrachtet werden: 100 % Versicherungssumme ab wann?
Folgende Grafik stellt den Zusammenhang zwischen Wartezeit und Leistung graphisch dar:
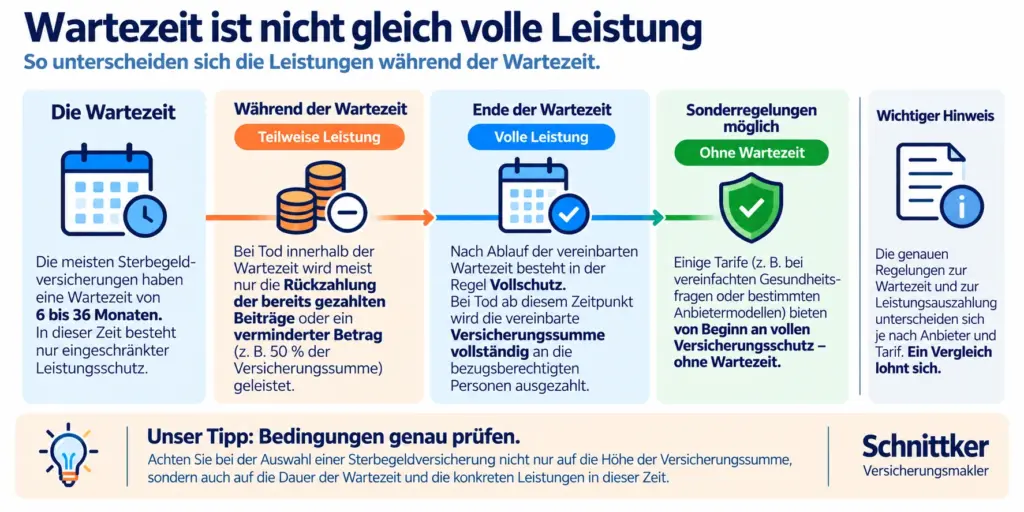
Beispiel LV 1871: 6 Monate Wartezeit, aber 12 bis 36 Monate bis zur vollen Leistung
Die Frage wird häufig gestellt – lässt sich aber nicht sinnvoll mit einem einzigen Versicherer beantworten. Ein Tarif kann beispielsweise eine kurze Wartezeit haben, während ein anderer ein höheres Eintrittsalter ermöglicht. Wieder ein anderer bietet eine höhere Versicherungssumme oder zusätzliche Leistungen.
Die Tarife Comfort, Comfort Plus und Premium der LV 1871 verdeutlichen diesen Unterschied besonders gut. Nach der sechsmonatigen Wartezeit folgt bei laufender Beitragszahlung eine altersabhängige Staffel.
| Alter bei Vertragsabschluss | 7. Monat | 8. Monat | Volle VS |
|---|---|---|---|
| bis 44 Jahre | 6/36 | 7/36 | nach 36 Monaten |
| 45–49 Jahre | 6/30 | 7/30 | nach 30 Monaten |
| 50–54 Jahre | 6/24 | 7/24 | nach 24 Monaten |
| 55–59 Jahre | 6/18 | 7/18 | nach 18 Monaten |
| ab 60 Jahre | 6/12 | 7/12 | nach 12 Monaten |
Rechenbeispiel
Eine 42-jährige Person vereinbart 12.000 Euro Versicherungssumme. Bei natürlichem Tod im 7. Monat ergeben 12.000 € × 6/36 = 2.000 €. Im 8. Monat ergeben 12.000 € × 7/36 = 2.333,33 €. Die vollen 12.000 Euro werden bei diesem Eintrittsalter erst nach 36 Monaten erreicht.
Genau deshalb reicht die Angabe „6 Monate Wartezeit“ für einen aussagekräftigen Vergleich nicht aus.
Sterbegeldversicherung ohne Wartezeit mit vereinfachten Gesundheitsfragen
Eine häufige Sorge lautet: Muss ich für eine Sterbegeldversicherung ohne Wartezeit eine umfangreiche Gesundheitsprüfung durchlaufen?
Das muss nicht der Fall sein. Gesundheitsfragen können bei Sterbegeldversicherungen vergleichsweise kompakt und vereinfacht ausgestaltet sein. Statt eines umfangreichen Fragenkatalogs kann eine Gesundheitserklärung beispielsweise bestimmte Erkrankungsgruppen innerhalb eines festgelegten Zeitraums abfragen. Wie diese Fragen aussehen, ist vom jeweiligen Versicherer und Tarif abhängig.
Beispiel: vereinfachte Gesundheitserklärung bei DELA
Beim Tarif DELA sorgenfrei Leben gibt es nach den vorliegenden Unterlagen eine Variante mit Gesundheitserklärung ohne Wartezeit sowie eine Variante ohne Gesundheitserklärung mit 24 Monaten Wartezeit.
| Mit Gesundheitserklärung | Ohne Gesundheitserklärung | |
|---|---|---|
| Gesundheitsangaben | ja | nein |
| Wartezeit natürlicher Tod | keine | 24 Monate |
| Schutz bei natürlichem Tod ab Beginn | ja | eingeschränkte Anfangsleistung |
| Schutz bei Unfalltod ab Beginn | ja | ja |
Die Gesundheitserklärung ist vergleichsweise überschaubar. Nach dem vorliegenden Beispiel bestätigt die versicherte Person, aktuell und innerhalb der vergangenen fünf Jahre wegen bestimmter Erkrankungen nicht in ärztlicher Behandlung gewesen zu sein. Genannt werden insbesondere:
Zusätzlich wird danach gefragt, ob innerhalb der vergangenen zwei Jahre apothekenpflichtige Medikamente länger als sechs Wochen ununterbrochen verwendet wurden. Nicht genannt werden müssen nach dem vorliegenden DELA-Beispiel Medikamente gegen Heuschnupfen/Allergien, Gicht bzw. erhöhte Harnsäurewerte, die Anti-Babypille sowie Medikamente für Schilddrüse oder erhöhte Magensäure.
Wichtig: Eine Vorerkrankung bedeutet nicht automatisch, dass eine Sterbegeldversicherung ohne Wartezeit ausgeschlossen ist. Entscheidend ist, was der jeweilige Versicherer konkret fragt, für welchen Zeitraum die Frage gilt und ob die Fragen vollständig und wahrheitsgemäß beantwortet werden können.
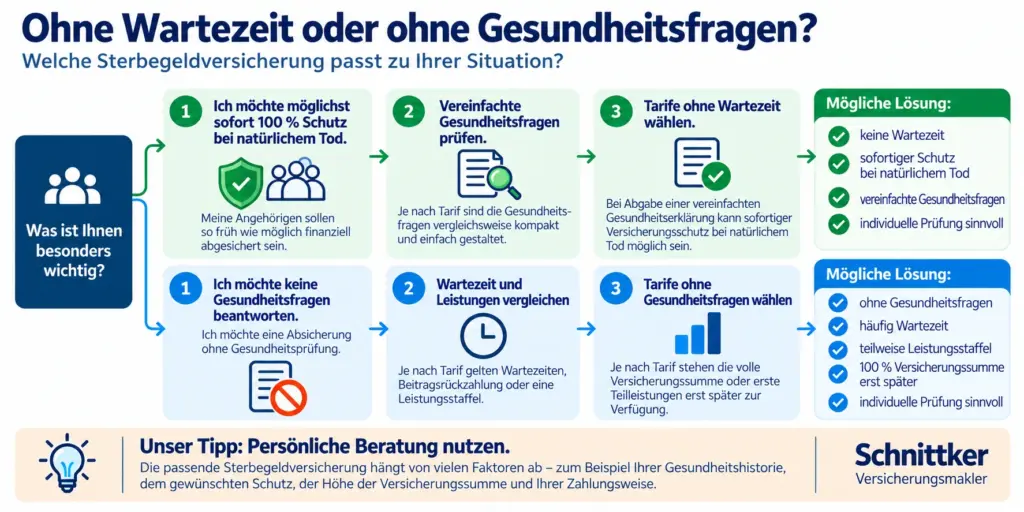
Ohne Gesundheitsfragen oder ohne Wartezeit – was ist wichtiger?
Darauf gibt es keine allgemeingültige Antwort. Es hängt von der persönlichen Situation und dem gewünschten Versicherungsschutz ab.
| Mit vereinfachten Gesundheitsfragen | Ohne Gesundheitsfragen | |
|---|---|---|
| Gesundheitsangaben | erforderlich | keine |
| Umfang | je nach Tarif vergleichsweise kompakt | entfällt |
| Wartezeit | kann entfallen | häufig vorhanden |
| Leistung ab Versicherungsbeginn | je nach Tarif volle Leistung möglich | bei natürlichem Tod häufig eingeschränkt |
| Leistungsstaffel | tarifabhängig | teilweise vorhanden |
| Konkrete Tarifprüfung | sinnvoll | sinnvoll |
Wer Vorerkrankungen hat, sollte daher nicht automatisch davon ausgehen, dass nur ein Tarif ohne Gesundheitsfragen infrage kommt. Zunächst kann geprüft werden, welche vereinfachten Gesundheitsfragen ein Versicherer tatsächlich stellt.
Kann die Gesundheitserklärung wahrheitsgemäß abgegeben werden, kann möglicherweise ein Tarif mit sofortigem Versicherungsschutz bei natürlichem Tod infrage kommen. Ist dies nicht möglich oder möchte man keine Gesundheitsfragen beantworten, können Tarife ohne Gesundheitsfragen eine Alternative darstellen. Dann werden Wartezeit, Leistung während der Wartezeit und eine mögliche Leistungsstaffel besonders wichtig.
Folgende Grafik dient als Entscheidungshilfe, welche Sterbegeldversicherung zu Ihrer Situation passt:
Einmalbeitrag: Kann dadurch die Wartezeit verkürzt werden?
Bei einigen Tarifen ja. Der Vergleich zeigt beispielsweise:
| Tarif | Laufende Beitragszahlung | Einmalbeitrag |
|---|---|---|
| Allianz BestattungsSchutzbrief | 12 Monate | 6 Monate |
| Bayerische Sterbegeld | 12–36 Monate, altersabhängig | 6 Monate |
| IDEAL SterbeGeld | 18 Monate / Staffel | ab 7. Monat volle VS |
| IDEAL BestattungsVorsorge | 18 Monate / Staffel | ab 7. Monat volle VS |
| InterRisk AK12SG | 12 Monate | 6 Monate |
| Stuttgarter BestattungsVorsorge | 18 Monate / Staffel | keine Wartezeit |
Wer über entsprechendes Kapital verfügt, sollte deshalb neben der laufenden Beitragszahlung auch prüfen lassen, ob ein Einmalbeitrag für die persönliche Vorsorgesituation interessant sein kann.
Welche Rolle spielt das Eintrittsalter?
Das Eintrittsalter kann die Anfangsleistung erheblich beeinflussen. Bei der Bayerischen beträgt die Wartezeit bei laufender Beitragszahlung laut Vergleich bis 49 Jahre 36 Monate, von 50 bis 59 Jahren 24 Monate und ab 60 Jahren 12 Monate.
VPV Premium arbeitet ebenfalls mit altersabhängigen Wartezeiten: bis 39 Jahre 36 Monate, von 40 bis 59 Jahren 24 Monate und ab 60 Jahren 12 Monate.
Bei LV 1871 beträgt die Wartezeit zunächst sechs Monate. Das Alter bei Vertragsabschluss entscheidet jedoch darüber, wie lange die anschließende Staffel bis zur vollen Versicherungssumme dauert. Das zeigt, warum ein Tarifvergleich immer mit dem konkreten Eintrittsalter durchgeführt werden sollte.
Was passiert bei einem Todesfall während der Wartezeit?
Auch hier unterscheiden sich die Tarife. Bei vielen untersuchten Angeboten werden bei natürlichem Tod während der Wartezeit die eingezahlten Beiträge erstattet. DELA sieht in der entsprechenden Variante laut Vergleich 80 % der eingezahlten Beiträge vor. Andere Tarife arbeiten nach einer ersten Phase mit anteiligen Leistungen aus der Versicherungssumme.
Bei VPV Basis gilt beispielsweise in den ersten drei Versicherungsjahren die Summe der gezahlten Beiträge als Todesfallleistung, begrenzt auf die vereinbarte Versicherungssumme. Ab dem vierten Versicherungsjahr wird die volle Versicherungssumme ausgezahlt.
Deshalb sollte vor Vertragsabschluss geklärt werden: Was erhalten meine Angehörigen konkret, wenn ich während der ersten Versicherungsmonate sterbe?
Was gilt bei Unfalltod?
Unfalltod muss getrennt vom natürlichen Tod betrachtet werden. Der Leistungsvergleich weist bei allen 24 untersuchten Tarifvarianten einen Wartezeiterlass bei Unfalltod aus. Die konkrete Höhe der Leistung kann sich jedoch unterscheiden.
Bei der Hannoverschen besteht laut vorliegender Produktübersicht bei Unfalltod bereits ab Antragseingang Versicherungsschutz; je nach Tarif können weitere Leistungen wie eine Verdopplung der Versicherungssumme bei Unfalltod hinzukommen.
Sofortschutz bei Unfalltod bedeutet nicht automatisch, dass auch bei natürlichem Tod keine Wartezeit besteht.
Vergleich
7 Punkte, die Sie bei einer Sterbegeldversicherung vergleichen sollten
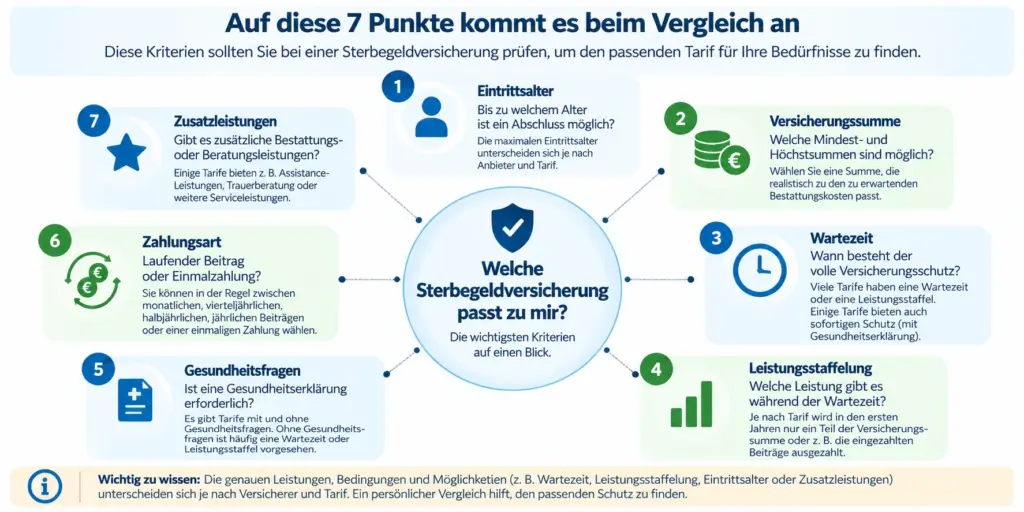
Welche Sterbegeldversicherung passt zu meiner Situation?
Ich möchte möglichst sofort 100 % Schutz bei natürlichem Tod
Dann sollten gezielt Tarife ohne Wartezeit geprüft werden. Dabei können vereinfachte Gesundheitsfragen erforderlich sein.
Ich möchte keine Gesundheitsfragen beantworten
Dann können Tarife ohne Gesundheitsfragen infrage kommen. Besonders wichtig werden Wartezeit, Anfangsleistung, Leistungsstaffel und 100-%-Zeitpunkt.
Ich habe Vorerkrankungen
Nicht automatisch alle Tarife mit Gesundheitsfragen ausschließen. Entscheidend ist, welche Erkrankungen und Zeiträume der jeweilige Versicherer tatsächlich abfragt.
Ich möchte möglichst schnell die volle Versicherungssumme erreichen
Nicht nur nach der Wartezeit sortieren. Eine kurze Wartezeit kann mit einer längeren Leistungsstaffel verbunden sein.
Ich kann einen Einmalbeitrag leisten
Dann sollte geprüft werden, ob sich dadurch bei geeigneten Tarifen die Wartezeit verkürzt oder vollständig entfällt.
Warum eine persönliche Beratung bei der Sterbegeldversicherung sinnvoll ist
Die Vergleichstabelle zeigt: Eine Sterbegeldversicherung besteht aus deutlich mehr als Versicherungssumme und Monatsbeitrag. Bei einem Tarif entscheidet das Eintrittsalter über die Wartezeit. Bei einem anderen folgt nach einer kurzen Wartezeit eine längere Leistungsstaffel. Ein weiterer Tarif ermöglicht durch einen Einmalbeitrag eine kürzere Wartezeit. Und bei einem Tarif kann eine vereinfachte Gesundheitserklärung dazu führen, dass die Wartezeit vollständig entfällt.
Genau deshalb sollte nicht einfach der Tarif mit der kürzesten angegebenen Wartezeit ausgewählt werden.
Schnittker Versicherungsmakler betrachtet Ihre persönliche Situation
In der Beratung geht es zunächst darum, welche Absicherung Sie tatsächlich benötigen. Dazu gehören insbesondere folgende Fragen:
Unser Beratungsansatz: Nicht die kürzeste Wartezeit auf dem Papier entscheidet. Entscheidend ist, welche Leistung zu welchem Zeitpunkt besteht und welche Absicherung zu Ihrer persönlichen Situation passt.