
sterbegeldVersicherung Ohne Gesundheitsfragen
Vorsorgen ohne Gesundheitsprüfung – auch bei Vorerkrankungen
Eine Sterbegeldversicherung ohne Gesundheitsfragen ermöglicht die finanzielle Vorsorge für die eigene Bestattung, ohne dass beim Antrag Fragen zu Krankheiten, Behandlungen oder zum Gesundheitszustand beantwortet werden müssen.
Wichtig: Keine Gesundheitsfragen bedeuten nicht automatisch, dass ab dem ersten Tag die volle Versicherungssumme zur Verfügung steht.
Viele Versicherer verbinden den Verzicht auf Gesundheitsfragen mit einer Wartezeit. Je nach Anbieter und Tarif kann diese beispielsweise 6, 12, 18, 24 oder 36 Monate betragen.
Das Wichtigste auf einen Blick
Persönliche Beratung gewünscht?
Für Ihren persönlichen Sterbegeldversicherung Vergleich prüfen wir die Tarife verschiedener Versicherer und vergleichen für Sie unter anderem Versicherungssumme, Wartezeit, Gesundheitsfragen und Beitragsmodelle. So finden wir gemeinsam die Lösung, die zu Ihrem Alter und Ihrem individuellen Vorsorgebedarf passt – kostenfrei für Sie.
Holger Schnittker
Geschäftsführer
Was bedeutet „Sterbegeldversicherung ohne Gesundheitsfragen“?
Bei vielen Lebensversicherungen prüft der Versicherer vor Vertragsabschluss den Gesundheitszustand. Antragsteller müssen beispielsweise Angaben zu Erkrankungen, Behandlungen, Operationen oder Medikamenten machen.
Bei einer Sterbegeldversicherung ohne Gesundheitsfragen entfällt diese klassische Gesundheitsprüfung. Das vereinfacht den Abschluss und macht entsprechende Tarife auch für Menschen interessant, die aufgrund bestehender oder zurückliegender Erkrankungen eine Vorsorgelösung suchen.
Allerdings verzichten die Versicherer nicht einfach auf jede Risikobegrenzung. Statt einer individuellen Gesundheitsprüfung wird bei vielen Tarifen eine Wartezeit vereinbart.
Keine Gesundheitsfragen → Vertragsbeginn → Wartezeit → volle Todesfallleistung
Wie lang diese Wartezeit dauert und welche Leistung währenddessen besteht, ist von Versicherer zu Versicherer unterschiedlich.
Sterbegeldversicherung ohne Gesundheitsfragen: Anbieter unterscheiden sich deutlich
Obwohl verschiedene Gesellschaften auf Gesundheitsfragen verzichten, unterscheiden sich ihre Tarife bei Wartezeit, Eintrittsalter, Versicherungssumme und Leistung während der Wartezeit.
Beispiele für Unterschiede zwischen Versicherern
| Versicherer / Tarif | Eintrittsalter | Versicherungssumme | Wartezeit | Leistung bei natürlichem Tod während der Wartezeit |
|---|---|---|---|---|
| Allianz BestattungsSchutzbrief | ab 35 J. | 3.000–20.000 € | 12 Monate | Erstattung der eingezahlten Beiträge |
| BarmeniaGothaer Sterbegeldversicherung | ab 18 J. | 5.000–15.000 € | 24 Monate | Erstattung der eingezahlten Beiträge |
| Continentale Sterbegeldversicherung | ab 40 J. | 2.500–20.000 € | 36 Monate | Erstattung der eingezahlten Beiträge |
| DELA sorgenfrei Leben | ab 18 J. | 3.000–20.000 € | 24 Monate* | 80 % der eingezahlten Beiträge |
| Die Bayerische Sterbegeld | ab 40 J. | 1.000–12.500 € | 12–36 Monate** | Erstattung der eingezahlten Beiträge |
| Hannoversche Sterbegeld | ab 40 J. | 3.000–25.000 € | 12–36 Monate, wählbar | Erstattung der eingezahlten Beiträge |
| HanseMerkur Senior Care | ab 40 J. | bis 20.000 € | 36 Monate | Erstattung der eingezahlten Beiträge |
| IDEAL SterbeGeld | ab 40 J. | 2.000–15.000 € | 18 Monate | Gestaffelte Leistung nach anfänglicher Beitragsrückzahlung |
| InterRisk AK12SG | ab 50 J. | 3.000–15.000 € | 12 Monate | Erstattung der eingezahlten Beiträge |
| LV 1871 / Delta Direkt Comfort | ab 40 J. | 1.500–12.500 € | 6 Monate | Tarifabhängige Leistungsstaffel |
| Stuttgarter BestattungsVorsorge | ab 18 J. | 2.500–20.000 € | 18 Monate* | Gestaffelte Leistung |
| VPV Sterbegeldversicherung | ab 18 J. | 2.000–20.000 € | bis 36 Monate** | Tarifabhängig |
* Unter bestimmten Voraussetzungen bzw. bei abweichender Zahlungsweise gelten andere Regelungen.
** Abhängig von Eintrittsalter bzw. gewählter Tarifgestaltung. Tarifangaben gemäß Leistungsvergleich, Stand 02.10.2026. Maßgeblich sind die jeweils aktuellen Versicherungs- und Tarifbedingungen.
„Ohne Gesundheitsfragen“ ist kein ausreichendes Vergleichskriterium.
Ein Tarif kann beispielsweise eine kurze Wartezeit haben, dafür aber eine andere Leistungsregelung während dieser Zeit. Ein anderer Tarif hat eine längere Wartezeit, bietet dafür andere Versicherungssummen oder Gestaltungsmöglichkeiten.
Wie lange ist die Wartezeit ohne Gesundheitsprüfung?
Eine einheitliche Wartezeit gibt es nicht. Je nach Versicherer und Tarif sind beispielsweise 6, 12, 18, 24 oder 36 Monate möglich. Hinzu kommen altersabhängige Modelle.
Beispiel: Die Bayerische
| Eintrittsalter | Wartezeit |
|---|---|
| 40 bis 49 Jahre | 36 Monate |
| 50 bis 59 Jahre | 24 Monate |
| ab 60 Jahre | 12 Monate |
| Einmalbeitrag | 6 Monate |
Bei einem natürlichen Tod innerhalb der Wartezeit werden die eingezahlten Beiträge erstattet. Bei Unfalltod gelten andere Leistungsregelungen.
Die Aussage „Sterbegeldversicherungen ohne Gesundheitsfragen haben drei Jahre Wartezeit“ wäre deshalb zu pauschal.
Was passiert, wenn ich während der Wartezeit sterbe?
Eine Wartezeit bedeutet nicht automatisch, dass überhaupt keine Leistung erfolgt. Hier gibt es grundsätzlich unterschiedliche Tarifmodelle.
Rückzahlung der Beiträge
Bei vielen Sterbegeldversicherungen werden bei einem natürlichen Tod während der Wartezeit die bis dahin gezahlten Beiträge zurückerstattet. Die vereinbarte Versicherungssumme wird in diesem Fall jedoch noch nicht vollständig ausgezahlt.
Gestaffelte Todesfallleistung
Andere Versicherer arbeiten mit einer Leistungsstaffel. Ein mögliches Modell sieht zunächst eine Beitragsrückzahlung und anschließend eine schrittweise steigende Todesfallleistung vor.
| Zeitpunkt des Todes | Leistung |
|---|---|
| 1.–9. Monat | eingezahlte Beiträge |
| 10.–12. Monat | 25 % der Versicherungssumme |
| 13.–15. Monat | 50 % |
| 16.–18. Monat | 75 % |
| ab 19. Monat | 100 % |
Entscheidend ist nicht nur: „Wie lange dauert die Wartezeit?“, sondern auch: „Was erhalten meine Angehörigen, wenn ich innerhalb der Wartezeit versterbe?“
Was gilt bei Unfalltod?
Bei Unfalltod gelten häufig günstigere Regelungen. Bei den verglichenen Sterbegeldversicherungen ist ein Wartezeiterlass bei Unfalltod vorgesehen. Das bedeutet vereinfacht: Verstirbt die versicherte Person durch einen versicherten Unfall, muss nicht erst die normale Wartezeit abgelaufen sein.
Einige Tarife gehen noch weiter. Je nach Tarif kann bei Unfalltod beispielsweise die doppelte Versicherungssumme vorgesehen sein. Welche Ereignisse als Unfall gelten und welche Ausschlüsse bestehen, richtet sich immer nach den Versicherungsbedingungen des jeweiligen Tarifs.
Sterbegeldversicherung trotz Vorerkrankungen
Einer der häufigsten Gründe für die Suche nach einer Sterbegeldversicherung ohne Gesundheitsfragen sind bereits bestehende Erkrankungen. Dazu können beispielsweise Diabetes, Herz-Kreislauf-Erkrankungen, Krebs, chronische Erkrankungen, psychische Erkrankungen oder andere gesundheitliche Einschränkungen gehören.
Wer einen Tarif wählt, der tatsächlich keine Gesundheitsfragen stellt, muss diese Erkrankungen nicht im Rahmen einer klassischen Gesundheitsprüfung angeben.
Trotzdem sollte genau auf die Annahmebedingungen geachtet werden. „Keine Gesundheitsfragen“ bedeutet nicht zwangsläufig, dass überhaupt keine weiteren Voraussetzungen oder Einschränkungen bestehen.
Ohne Gesundheitsfragen oder mit Gesundheitsprüfung – was ist der Unterschied?
| Ohne Gesundheitsfragen | Mit Gesundheitsprüfung/-erklärung |
|---|---|
| Keine klassische Abfrage von Erkrankungen | Gesundheitsangaben erforderlich |
| Gesundheitszustand wird nicht individuell über Gesundheitsfragen geprüft | Gesundheitszustand kann Einfluss auf die Annahme haben |
| Häufig Wartezeit | Wartezeit kann je nach Tarif entfallen |
| Einfacherer Antrag | Umfangreicherer Antrag möglich |
| Auch bei Vorerkrankungen interessant | Abhängig vom individuellen Gesundheitszustand |
| Leistung während der Wartezeit besonders wichtig | Voller Schutz kann je nach Tarif früher beginnen |
Es gibt Tarife, bei denen zwischen einem Abschluss ohne Gesundheitserklärung mit Wartezeit und einer Gesundheitserklärung ohne Wartezeit gewählt werden kann.
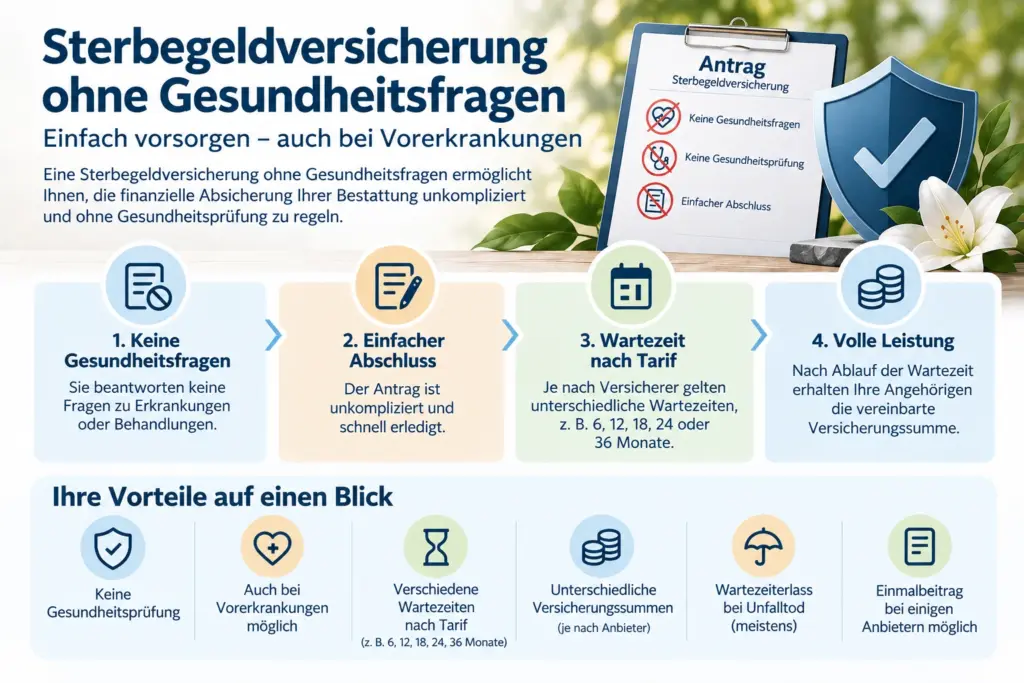
Folgende Grafik stellt den Prozess zum Abschluss einer Sterbegeldversicherung ohne Gesundheitsfragen visuell dar und erläutert die Vorteile:
Gibt es eine Sterbegeldversicherung ohne Gesundheitsfragen und ohne Wartezeit?
Die Begriffe werden häufig miteinander vermischt. Dabei handelt es sich um zwei unterschiedliche Merkmale. Ohne Gesundheitsfragen bedeutet, dass beim Antrag keine klassische Gesundheitsprüfung durchgeführt wird. Ohne Wartezeit bedeutet, dass der vertraglich vereinbarte Todesfallschutz nach den Tarifbedingungen ohne die sonst übliche Wartephase beginnt.
Eine Sterbegeldversicherung ohne Gesundheitsfragen hat deshalb nicht automatisch keine Wartezeit. Wer möglichst schnell den vollen Versicherungsschutz benötigt, sollte gezielt die Wartezeiten und Leistungsstaffeln vergleichen.
Was kostet eine Sterbegeldversicherung ohne Gesundheitsfragen?
Die Kosten lassen sich nicht pauschal mit einem Monatsbeitrag beantworten. Entscheidend sind vor allem Eintrittsalter, Versicherungssumme, Beitragszahlungsdauer und gewählter Tarif.
Deshalb sollte man bei Angeboten mit Aussagen wie „schon ab X Euro im Monat“ genauer hinsehen. Ein niedriger Monatsbeitrag bedeutet nicht zwangsläufig niedrigere Gesamtkosten.
Für einen vernünftigen Vergleich gehören deshalb Monatsbeitrag und Beitragszahlungsdauer zusammen betrachtet.
Welche Versicherungssumme kann ich wählen?
Die möglichen Versicherungssummen unterscheiden sich erheblich. Im Tarifvergleich reichen die Mindestversicherungssummen beispielsweise von 1.000 Euro bis 5.000 Euro. Bei den Höchstversicherungssummen sind je nach Tarif Beträge bis 25.000 Euro möglich.
Die höchste mögliche Versicherungssumme muss aber nicht automatisch die richtige sein. Entscheidend ist, welche Kosten abgesichert werden sollen und welche finanzielle Vorsorge bereits vorhanden ist.
Worauf sollte ich beim Vergleich besonders achten?
Eine gute Sterbegeldversicherung ohne Gesundheitsfragen sollte nicht anhand eines einzelnen Merkmals ausgewählt werden. Für einen aussagekräftigen Vergleich betrachten wir insbesondere Wartezeit, Leistung während der Wartezeit, Unfalltodregelung, mögliche Versicherungssumme, Eintrittsalter, Beitragszahlungsdauer, Einmalbeitrag und Zusatzleistungen.
Unser Rat: Vergleichen Sie nicht nur „mit oder ohne Gesundheitsfragen“. Entscheidend ist das Gesamtpaket aus Beitrag + Wartezeit + Leistung während der Wartezeit + Beitragsdauer + Versicherungssumme.
Sterbegeldversicherung ohne Gesundheitsfragen vergleichen
Bei einer Sterbegeldversicherung geht es um eine langfristige Entscheidung. Deshalb reicht es nicht, lediglich den günstigsten Monatsbeitrag herauszusuchen.
Als Versicherungsmakler können wir Angebote verschiedener Versicherungsgesellschaften miteinander vergleichen.
So können Sie die Unterschiede nachvollziehen und entscheiden, welche Absicherung zu Ihren Vorstellungen passt.
Jetzt Sterbegeldversicherung unverbindlich vergleichen
Eine Sterbegeldversicherung sollte nicht allein nach dem niedrigsten Beitrag ausgewählt werden. Entscheidend ist das Zusammenspiel aus Alter, Versicherungssumme, Wartezeit, Leistungsstaffelung, Beitragszahlung und gewünschten Zusatzleistungen.
Wir vergleichen passende Möglichkeiten und erläutern Ihnen die Unterschiede verständlich.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern: