
sterbegeldVersicherung
Sterbegeldversicherung Vergleich
Wer eine Sterbegeldversicherung vergleichen möchte, sollte nicht nur auf den monatlichen Beitrag achten. Entscheidend ist, ob ein Tarif zum eigenen Eintrittsalter, zur gewünschten Versicherungssumme und zur persönlichen Vorstellung von der Vorsorge passt. Auch Wartezeiten beziehungsweise Leistungsstaffeln, Gesundheitsfragen, Beitragszahlung und zusätzliche Leistungen können erhebliche Unterschiede ausmachen.
Unser Sterbegeldversicherung Vergleich berücksichtigt 24 Tarifvarianten verschiedener Versicherer. Statt einen pauschalen Testsieger zu küren, vergleichen wir die Tarife anhand der Kriterien, die für Ihre persönliche Entscheidung tatsächlich relevant sind.
Das Wichtigste auf einen Blick
Persönliche Beratung gewünscht?
Für Ihren persönlichen Sterbegeldversicherung Vergleich prüfen wir die Tarife verschiedener Versicherer und vergleichen für Sie unter anderem Versicherungssumme, Wartezeit, Gesundheitsfragen und Beitragsmodelle. So finden wir gemeinsam die Lösung, die zu Ihrem Alter und Ihrem individuellen Vorsorgebedarf passt – kostenfrei für Sie.
Holger Schnittker
Geschäftsführer
Sterbegeldversicherungen im Vergleich: Worauf kommt es an?
Die beste Sterbegeldversicherung lässt sich nicht für jeden Versicherten gleichermaßen bestimmen. Ein Tarif, der für einen 50-Jährigen interessant ist, muss für eine 75-jährige Person nicht die passende Wahl sein. Ebenso kann ein besonders günstiger Beitrag wenig nützen, wenn die gewünschte Versicherungssumme nicht angeboten wird oder die Leistungsregelungen nicht zu den eigenen Vorstellungen passen.
Für einen aussagekräftigen Vergleich sollten deshalb insbesondere Eintrittsalter, Versicherungssumme, Gesundheitsfragen, Wartezeit beziehungsweise Leistungsstaffel, Zahlungsweise und Zusatzleistungen berücksichtigt werden.
Hinweis: Die im Folgenden aufgeführten Daten und Wert dienen der Orientierung. Tarifbedingungen, Annahmeregeln und Beiträge können sich ändern. Vor einem Abschluss sollten die aktuellen Versicherungsbedingungen und ein individuelles Angebot geprüft werden.
1. Eintrittsalter
Das Eintrittsalter ist eines der ersten Filterkriterien. In unserem Tarifvergleich reichen die Mindestalter je nach Tarif von 18 bis 50 Jahren. Noch größer sind die Unterschiede beim maximalen Eintrittsalter.
| Tarif | Mindestalter | Höchsteintrittsalter* |
|---|---|---|
| DELA sorgenfrei Leben | 18 Jahre | je nach Zahlungsmodell bis 74 Jahre |
| VPV Sterbegeldversicherung Basis | 18 Jahre | 80 Jahre |
| InterRisk AK12SG 25+ | 25 Jahre | 49 Jahre |
| Allianz BestattungsSchutzbrief | 35 Jahre | je nach Beitragsmodell bis 80 Jahre |
| IDEAL SterbeGeldpur | 40 Jahre | 85 Jahre |
| ERGO Premium | 40 Jahre | 85 Jahre |
| LV 1871 / Delta Direkt Bestattungsvorsorge Premium | 40 Jahre | 95 Jahre |
* Für Einmalbeiträge oder bestimmte Beitragsmodelle können abweichende Altersgrenzen gelten.
Gerade bei einem Abschluss im höheren Alter sollte deshalb zuerst geprüft werden, welche Tarife überhaupt noch abgeschlossen werden können.
2. Versicherungssumme vergleichen
Die Versicherungssumme bestimmt, welcher Betrag im versicherten Todesfall zur Verfügung steht. Sie sollte sich deshalb am tatsächlichen Vorsorgebedarf orientieren.
Wer beispielsweise 20.000 Euro absichern möchte, kann damit von vornherein alle Tarife aus dem Vergleich ausschließen, deren maximale Versicherungssumme darunter liegt oder aber schließt mehrere Verträge bei unterschiedlichen Anbietern ab.
Merke: Nicht automatisch die höchstmögliche Versicherungssumme wählen. Zunächst sollte geklärt werden, welcher Betrag tatsächlich abgesichert werden soll.
3. Sterbegeldversicherung ohne Gesundheitsfragen vergleichen
Gesundheitsfragen können gerade bei älteren Menschen oder bestehenden Erkrankungen ein wichtiges Auswahlkriterium sein. Bei den 24 Tarifvarianten unseres Vergleichs wird auf Gesundheitsfragen verzichtet. Damit unterscheiden sich die Angebote an dieser Stelle weniger als bei Alter, Versicherungssumme oder Leistungsstaffel.
Das bedeutet allerdings nicht automatisch, dass vom ersten Tag an bei jedem Todesfall die volle Versicherungssumme ausgezahlt wird. Der Verzicht auf Gesundheitsfragen wird häufig durch eine anfängliche Wartezeit beziehungsweise eine gestaffelte Leistung ausgeglichen.
Keine Gesundheitsfragen ≠ sofortige volle Todesfallleistung.
[Mehr auf: Sterbegeldversicherung ohne Gesundheitsfragen
4. Wartezeit und Leistungsstaffel vergleichen
Die Regelungen während der ersten Versicherungsmonate gehören zu den wichtigsten Punkten beim Sterbegeldversicherung Vergleich.
Bei mehreren betrachteten Tarifen werden im Todesfall innerhalb der maßgeblichen Anfangsphase zunächst die eingezahlten Beiträge erstattet. Andere Produkte arbeiten mit konkreten Leistungsstaffeln.
Beispiel IDEAL SterbeGeld
Beim Einmalbeitrag gilt eine andere Regelung: In den ersten sechs Monaten wird der Einmalbeitrag erstattet, anschließend steht die volle Versicherungssumme zur Verfügung.
Beispiel Stuttgarter BestattungsVorsorge
Auch die Stuttgarter arbeitet laut Vergleich mit einer Staffel. In den ersten neun Monaten werden zunächst die eingezahlten Beiträge erstattet. Anschließend steigt die Leistung schrittweise an, bis ab dem 19. Monat die volle Versicherungssumme erreicht wird.
Beispiel LV 1871 / Delta Direkt
Bei den betrachteten Bestattungsvorsorge-Tarifen von LV 1871 beziehungsweise Delta Direkt hängt die Dauer bis zum vollen Versicherungsschutz vom Eintrittsalter ab. Laut Tarifmatrix reicht sie – abhängig vom Eintrittsalter – von 12 bis 36 Monaten.
5. Was passiert bei Unfalltod?
Der Unfalltod sollte von der allgemeinen Wartezeit getrennt betrachtet werden. Bei allen 24 in der Tarifmatrix erfassten Varianten ist ein Wartezeiterlass bei Unfalltod ausgewiesen. Das kann insbesondere während der anfänglichen Leistungsphase relevant sein.
Wichtig ist jedoch die Unterscheidung: Eine Sonderregelung für Unfalltod bedeutet nicht automatisch, dass ein Tarif generell keine Wartezeit besitzt. Für einen natürlichen Todesfall können weiterhin andere Leistungsregeln gelten.
6. Laufende Beiträge oder Einmalzahlung?
Neben einer laufenden Beitragszahlung bieten einige Versicherer die Möglichkeit, die Vorsorge über einen Einmalbeitrag zu finanzieren.
In unserem Vergleich ist eine Einmalzahlung unter anderem bei Tarifvarianten von Allianz, DELA, Die Bayerische, ERGO, HanseMerkur, IDEAL, InterRisk, LV 1871 / Delta Direkt, Stuttgarter und VPV vorgesehen.
Beispielsweise liegt das Höchsteintrittsalter bei der Bayerischen laut Tarifmatrix bei laufender Beitragszahlung bei 80 Jahren, beim Einmalbeitrag dagegen bei 85 Jahren. Bei anderen Versicherern kann es genau umgekehrt sein.[Interner Link: Sterbegeldversicherung mit Einmalzahlung]
Folgende Übersicht stellt die entscheidenden Kriterien bildlich dar, um den passenden Tarif zu finden:
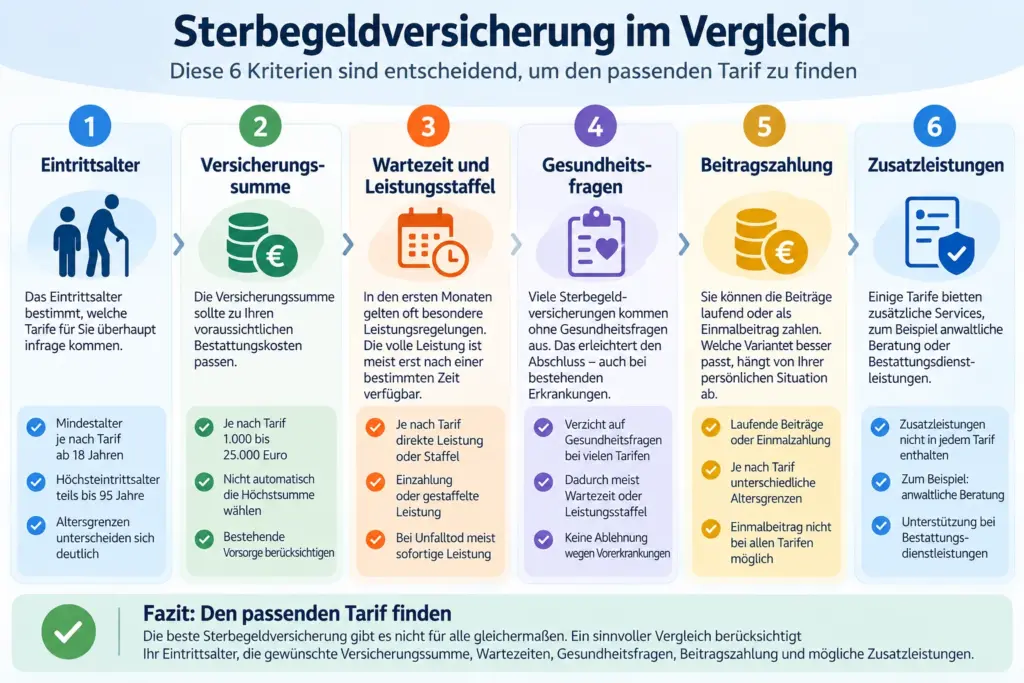
Sterbegeldversicherung Vergleich: 24 Tarifvarianten im Überblick
| Versicherer / Tarif | Eintrittsalter | Versicherungssumme | Gesundheitsfragen | Einmalbeitrag |
|---|---|---|---|---|
| Allianz BestattungsSchutzbrief | ab 35, je nach Modell bis 80 | 3.000–20.000 € | Nein | Ja |
| BarmeniaGothaer / Gothaer | 18–75 | 5.000–15.000 € | Nein | Nein |
| Continentale | 40–75 | 2.500–20.000 € | Nein | Nein |
| DELA sorgenfrei Leben | ab 18, modellabhängige Altersgrenzen | 3.000–20.000 € | Nein | Ja |
| Die Bayerische Sterbegeld | 40–80 | 1.000–12.500 € | Nein | Ja |
| ERGO Grundschutz | 40–80 | 1.000–15.000 € | Nein | Nein |
| ERGO Komfort | 40–85 | 1.000–20.000 € | Nein | Ja |
| ERGO Premium | 40–85 | 1.000–20.000 € | Nein | Ja |
| Hannoversche Basis | 40–80 | 3.000–25.000 € | Nein | Nein |
| Hannoversche Plus | 40–80 | 3.000–25.000 € | Nein | Nein |
| Hannoversche Exklusiv | 40–80 | 3.000–25.000 € | Nein | Nein |
| HanseMerkur Senior Care | 40–80 | bis 20.000 € | Nein | Ja |
| IDEAL SterbeGeldpur | 40–85 | 2.000–15.000 € | Nein | Nein |
| IDEAL SterbeGeldpur+ | 40–85 | 2.000–15.000 € | Nein | Nein |
| IDEAL SterbeGeld | 40–85 | 2.000–15.000 € | Nein | Ja |
| IDEAL BestattungsVorsorge | 40–85 | 4.500–9.000 € | Nein | Ja |
| InterRisk AK12SG 25+ | 25–49 | 3.000–15.000 € | Nein | Nein |
| InterRisk AK12SG | 50–75 | 3.000–15.000 €* | Nein | Ja |
| LV 1871 / Delta Direkt Comfort | 40–95 | 1.500–12.500 € | Nein | Ja |
| LV 1871 / Delta Direkt Comfort Plus | 40–95 | 1.500–12.500 € | Nein | Ja |
| LV 1871 / Delta Direkt Premium | 40–95 | 1.500–12.500 € | Nein | Ja |
| Stuttgarter BestattungsVorsorge | bis 80** | 2.500–20.000 € | Nein | Ja |
| VPV Basis | 18–80 | 2.000–20.000 € | Nein | Nein |
| VPV Premium | 18–80 | 2.000–20.000 € | Nein | Ja |
* Laut Tarifmatrix beim Einmalbeitrag bis 20.000 Euro.
** Mindestalter 40 Jahre; bei Einschluss der Dynamik Höchsteintrittsalter 73 Jahre, beim Einmalbeitrag laut Vergleich bis 85 Jahre.
Hinweis: Die Tabelle dient der Orientierung anhand der für diesen Vergleich vorliegenden Tarifdaten. Tarifbedingungen, Annahmeregeln und Beiträge können sich ändern. Vor einem Abschluss sollten die aktuellen Versicherungsbedingungen und ein individuelles Angebot geprüft werden.
Welche Sterbegeldversicherung ist die beste?
Eine allgemeingültig „beste Sterbegeldversicherung“ gibt es nicht. Welcher Tarif am besten passt, hängt von den persönlichen Anforderungen ab. Statt nach einem einzigen Testsieger zu suchen, ist es sinnvoller, zunächst das eigene Profil festzulegen.
Wenn eine hohe Versicherungssumme wichtig ist
Unter den betrachteten Tarifen bieten die Varianten der Hannoverschen mit bis zu 25.000 Euro die höchste ausgewiesene Versicherungssumme. Mehrere andere Versicherer ermöglichen bis zu 20.000 Euro. Das bedeutet nicht automatisch, dass diese Tarife insgesamt besser sind. Wer beispielsweise lediglich 7.500 oder 10.000 Euro absichern möchte, benötigt die höhere Obergrenze möglicherweise überhaupt nicht.
Wenn Sie im höheren Alter abschließen möchten
Das maximale Eintrittsalter wird dann zum entscheidenden Filter. Die drei betrachteten Varianten der LV 1871 / Delta Direkt weisen mit bis zu 95 Jahren das höchste Höchsteintrittsalter innerhalb der Tarifmatrix auf. Mehrere Tarife von IDEAL und ERGO reichen bis 85 Jahre. Dabei müssen wiederum Zahlungsart und konkrete Tarifvariante berücksichtigt werden.
Wenn Sie keine Gesundheitsfragen möchten
Dieses Kriterium grenzt die Auswahl innerhalb unseres Vergleichs kaum ein: Bei sämtlichen 24 betrachteten Varianten ist ein Verzicht auf Gesundheitsfragen ausgewiesen. Umso wichtiger wird anschließend der Vergleich der Leistungsregelungen in der Anfangszeit.
Wenn Sie einen Einmalbeitrag bevorzugen
Dann reduziert sich die Auswahl. Nicht alle betrachteten Tarife lassen eine Einmalzahlung zu. Außerdem können für den Einmalbeitrag andere Altersgrenzen und Leistungsregelungen gelten als bei laufender Beitragszahlung.
Wenn Zusatzleistungen wichtig sind
Hier unterscheiden sich die Angebote ebenfalls. Bei einzelnen Varianten sind beispielsweise anwaltliche Beratung oder Bestattungsdienstleistungen vorgesehen. Solche Leistungen können interessant sein, wenn neben der finanziellen Absicherung auch organisatorische Unterstützung gewünscht wird.
Sterbegeldversicherung Preisvergleich: Ist der günstigste Tarif der beste?
Nein. Der günstigste monatliche Beitrag ist nicht automatisch das günstigste oder passendste Angebot insgesamt. Für einen Preisvergleich müssen mindestens vier Größen gemeinsam betrachtet werden: Eintrittsalter + Versicherungssumme + Beitragsdauer + Monats-/Einmalbeitrag.
Ein niedriger Monatsbeitrag kann beispielsweise mit einer längeren Beitragsdauer verbunden sein. Umgekehrt kann ein höherer Monatsbeitrag bei begrenzter Zahlungsdauer langfristig anders zu bewerten sein. Hinzu kommen Leistungsunterschiede.
Deshalb sollte ein Sterbegeldversicherung Preisvergleich immer für eine konkrete Person durchgeführt werden. Erst wenn Alter, gewünschte Versicherungssumme und Zahlungsmodell feststehen, lassen sich Beiträge sinnvoll gegenüberstellen.
Sterbegeldversicherung Testsieger: Wie aussagekräftig sind Tests?
Suchanfragen wie „Sterbegeldversicherung Testsieger“, „beste Sterbegeldversicherung“ oder „Sterbegeldversicherung Stiftung Warentest“ zeigen einen verständlichen Wunsch: Man möchte die Auswahl möglichst schnell auf ein gutes Angebot reduzieren. Ein Testsiegel allein beantwortet jedoch nicht die entscheidende Frage: Passt der ausgezeichnete Tarif zu Ihrer persönlichen Situation?
Tests können unterschiedliche Kriterien und Gewichtungen verwenden. Für den einzelnen Versicherten können unserer Erfahrung dagegen ganz andere Punkte ausschlaggebend sein – beispielsweise ein hohes Eintrittsalter, eine bestimmte Versicherungssumme, eine Einmalzahlung oder möglichst günstige Leistungsregelungen während der Anfangszeit.
Deshalb vergeben wir keinen pauschalen Testsieger. Wir vergleichen stattdessen, welche Tarife anhand Ihrer Vorgaben überhaupt infrage kommen und wie sich diese bei den für Sie relevanten Merkmalen unterscheiden.
Vergleichsportale oder individueller Sterbegeldversicherung Vergleich?
Vergleichsportale können einen ersten Marktüberblick ermöglichen. Entscheidend ist aber weniger, wo verglichen wird, sondern was der Vergleich berücksichtigt.
Genau diese Faktoren können darüber entscheiden, ob ein scheinbar günstiger Tarif tatsächlich zur persönlichen Vorsorge passt.
So finden Sie eine passende Sterbegeldversicherung
Für einen persönlichen Vergleich reichen zunächst wenige Angaben:
Anhand dieser Angaben lässt sich die Tarifauswahl deutlich eingrenzen. Anschließend können Beiträge und konkrete Versicherungsbedingungen der infrage kommenden Angebote gegenübergestellt werden.
Sterbegeldversicherung individuell vergleichen
Ein guter Vergleich beantwortet deshalb nicht die Frage „Welcher Versicherer ist generell der beste?“, sondern: Welcher Tarif passt zu meinem Alter, meinem Vorsorgebedarf und meinen Anforderungen?
Wir von Schnittker Versicherungsmakler unterstützen Sie dabei, geeignete Tarife zu vergleichen und die Unterschiede verständlich einzuordnen. Wir führen die Vergleiche und die Vermittlung kostenfrei für Sie durch.
Häufige Fragen zur Sterbegeldversicherung
Jetzt Sterbegeldversicherung unverbindlich vergleichen
Eine Sterbegeldversicherung sollte nicht allein nach dem niedrigsten Beitrag ausgewählt werden. Entscheidend ist das Zusammenspiel aus Alter, Versicherungssumme, Wartezeit, Leistungsstaffelung, Beitragszahlung und gewünschten Zusatzleistungen.
Wir vergleichen passende Möglichkeiten und erläutern Ihnen die Unterschiede verständlich.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern: