
sterbegeldVersicherung
Sterbegeldversicherung vergleichen und Angehörige finanziell entlasten
Mit einer Sterbegeldversicherung sorgen Sie finanziell für die eigene Bestattung vor und können verhindern, dass Ihre Angehörigen die Kosten allein tragen müssen.
Doch die Unterschiede zwischen den Angeboten sind groß: Eintrittsalter, Versicherungssumme, Wartezeit, Leistungsstaffelung und Beitragszahlung können sich je nach Versicherer und Tarif erheblich unterscheiden.
Wir vergleichen Sterbegeldversicherungen verschiedener Anbieter und prüfen, welche Tarife zu Ihrem Alter und Ihrer gewünschten Absicherung passen.
Das Wichtigste auf einen Blick
Persönliche Beratung gewünscht?
Für Ihre Fragen zur Sterbegeldversicherung und zur passenden Absicherung Ihrer Bestattungskosten stehe ich Ihnen gerne persönlich zur Verfügung. Gemeinsam vergleichen wir verschiedene Tarife und finden eine Lösung, die zu Ihren Wünschen und Ihrem Alter passt – kostenfrei für Sie.
Holger Schnittker
Geschäftsführer
Was ist eine Sterbegeldversicherung?
Eine Sterbegeldversicherung ist eine Todesfallversicherung, mit der insbesondere für die finanziellen Folgen einer Bestattung vorgesorgt werden kann.
Stirbt die versicherte Person, wird die vertraglich vereinbarte Leistung entsprechend den Versicherungsbedingungen erbracht. Über ein Bezugsrecht kann geregelt werden, wer die Versicherungsleistung erhalten soll um z.B. die Kosten für:
bezahlen zu können.
Eine Sterbegeldversicherung dient damit vor allem einem Ziel: Für die eigene Bestattung finanziell vorsorgen und Angehörige entlasten.
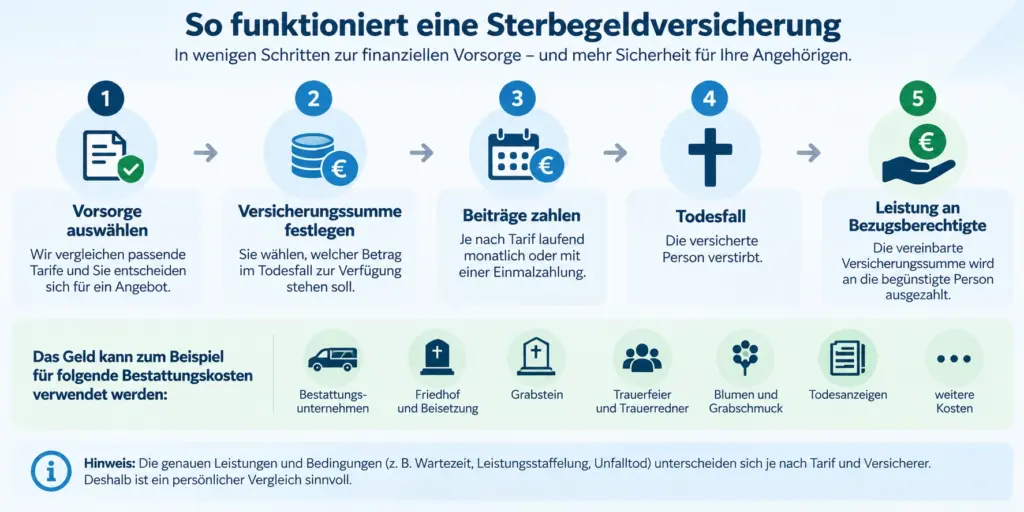
Wie funktioniert eine Sterbegeldversicherung?
Beim Abschluss wird eine Versicherungssumme vereinbart. Je nach Tarif zahlen Sie dafür laufende Beiträge oder einen einmaligen Beitrag.
Im Todesfall erbringt der Versicherer die vertraglich vereinbarte Leistung. Entscheidend sind allerdings die Versicherungsbedingungen. Denn zwei Angebote mit derselben Versicherungssumme können sich deutlich unterscheiden, siehe auch Sterbegeldversicherung Vergleich.
vorgehensweise
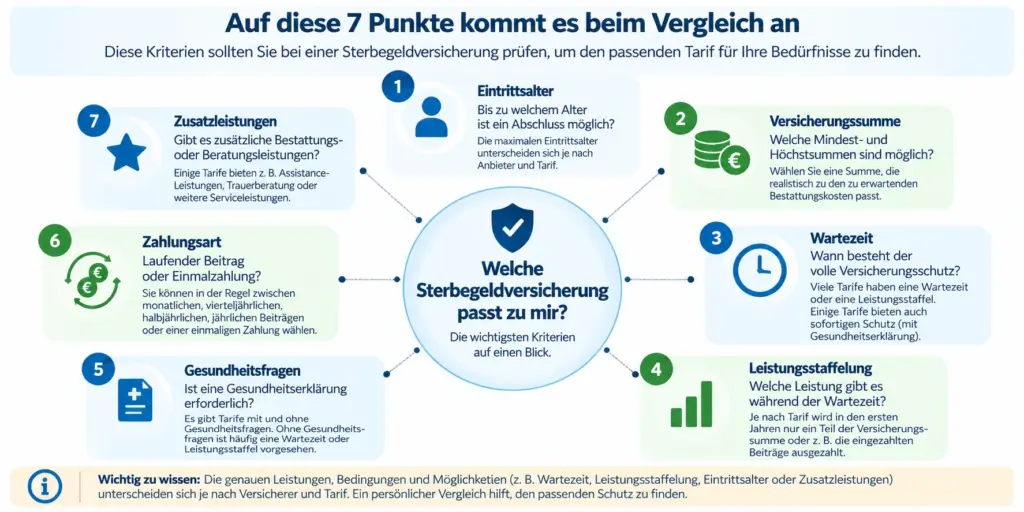
Auf diese 7 Punkte sollten Sie beim Vergleich achten
1. Eintrittsalter
Versicherer legen unterschiedliche Mindest- und Höchsteintrittsalter fest. Das ist insbesondere für ältere Interessenten wichtig. Wir vergleichen mit einem Höchsteintrittsalter von bis zu 95 Jahren. Bei einzelnen Versicherungen unterscheiden sich die Altersgrenzen außerdem danach, ob laufende Beiträge oder ein Einmalbeitrag gewählt werden.
2. Versicherungssumme
Die Versicherungssumme bestimmt, welcher Betrag im Todesfall gemäß den Bedingungen zur Verfügung steht. Die möglichen Mindest- und Höchstversicherungssummen unterscheiden sich je nach Tarif. Deshalb sollte zunächst geklärt werden, wie hoch der persönliche Vorsorgebedarf ungefähr ist.
3. Wartezeit
Viele Sterbegeldversicherungen sehen nach Vertragsbeginn eine Warte- oder Aufbauzeit vor. Stirbt die versicherte Person während dieser Zeit eines natürlichen Todes, steht je nach Tarif möglicherweise noch nicht die vollständige Versicherungssumme zur Verfügung.
Sterbegeldversicherung ohne Wartezeit
4. Leistung während der Wartezeit
Bei verschiedenen Angeboten werden während der Wartezeit beispielsweise die eingezahlten Beiträge erstattet. Andere Tarife arbeiten mit einer gestaffelten Versicherungsleistung. Für Unfalltod gelten häufig besondere Regelungen = Auszahlung der versicherten Leistung auch innerhalb der Wartezeit
5. Gesundheitsfragen
Viele Sterbegeldversicherungen können ohne klassische Gesundheitsprüfung abgeschlossen werden. Das ist insbesondere für Menschen mit Vorerkrankungen interessant. Im Gegenzug sollte genau geprüft werden, welche Wartezeit und Leistungsstaffelung der jeweilige Tarif vorsieht.
Mehr auf Sterbegeldversicherung ohne Gesundheitsfragen
6. Laufender Beitrag oder Einmalzahlung
Neben einer regelmäßigen Beitragszahlung ermöglichen verschiedene Tarife auch einen Einmalbeitrag. Dabei können sich Höchsteintrittsalter und Wartezeit von der Variante mit laufender Beitragszahlung unterscheiden.
7. Zusatzleistungen
Einige Tarife beschränken sich weitgehend auf die finanzielle Leistung. Andere beinhalten oder ermöglichen zusätzliche Leistungen rund um Bestattung und Vorsorge. Deshalb vergleichen wir nicht ausschließlich den Beitrag sondern weisen auch die zusätzlichen Leistungen aus.
Was kostet eine Sterbegeldversicherung?
Die Kosten einer Sterbegeldversicherung lassen sich nicht sinnvoll mit einem einzigen Monatsbeitrag beantworten. Der Beitrag hängt unter anderem ab von:
Deshalb ist ein persönlicher Vergleich aussagekräftiger als ein allgemeines Preisbeispiel.
Wie hoch sollte die Versicherungssumme sein?
Die passende Versicherungssumme sollte sich am persönlichen Vorsorgebedarf orientieren. Eine Beerdigung kann schnell 5-stellig kosten. Zu den Kosten zählen unter anderem die Kosten für das Bestattungsinstitut, Friedhof, Grabstein, weitere Bestattungskosten, Floristik und Grabpflege. Das bedeutet jedoch nicht, dass jeder genau diese Summe versichern sollte.
Sterbegeldversicherung ohne Gesundheitsfragen
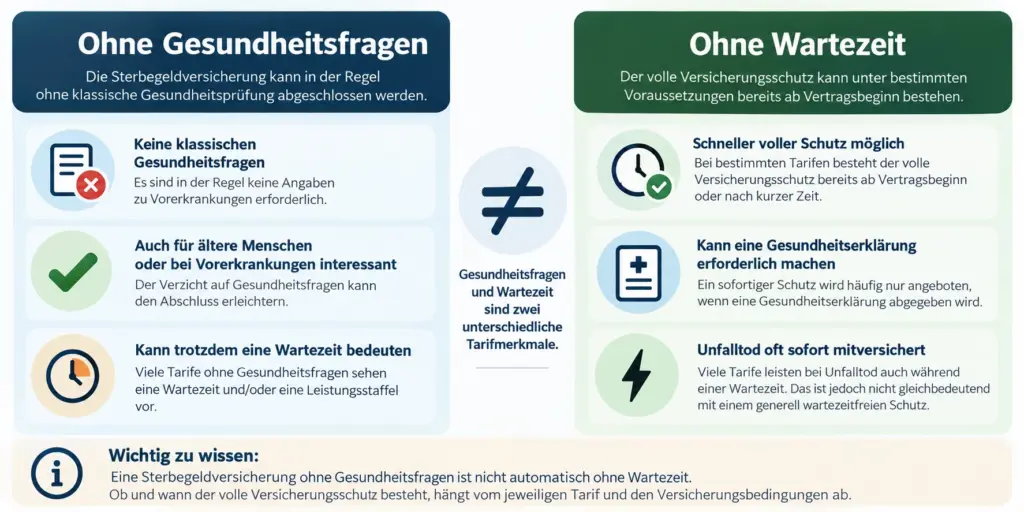
Eine Sterbegeldversicherung ohne Gesundheitsfragen kann besonders für ältere Menschen oder Personen mit Vorerkrankungen interessant sein.
Ohne Gesundheitsfragen bedeutet nicht automatisch ohne Wartezeit. Der Verzicht auf Gesundheitsfragen und der Zeitpunkt des vollständigen Versicherungsschutzes sind zwei unterschiedliche Tarifmerkmale.
Deshalb betrachten wir beim Vergleich gleichzeitig Gesundheitsfragen, Wartezeit, Leistungsstaffelung, Unfalltodregelung, Versicherungssumme und Eintrittsalter.
Sterbegeldversicherung ohne Wartezeit – ist das möglich?
Unter bestimmten Voraussetzungen gibt es Angebote beziehungsweise Tarifkonstellationen mit sofortigem Versicherungsschutz.
Ein Versicherer kann beispielsweise bei einer Gesundheitserklärung sofortigen Schutz ermöglichen. Bei einer Variante ohne Gesundheitserklärung kann dagegen eine Wartezeit gelten.
Auch der sofortige Schutz bei Unfalltod ist nicht gleichbedeutend mit einer allgemein wartezeitfreien Sterbegeldversicherung. Entscheidend ist: Wann besteht bei natürlichem Tod die volle Leistung?
Sterbegeldversicherung für Senioren
Auch im höheren Alter kann der Abschluss einer Sterbegeldversicherung möglich sein. Unser aktueller Tarifvergleich enthält Angebote mit Höchsteintrittsaltern von beispielsweise 75, 80, 85 und teilweise 95 Jahren. Allerdings wird mit zunehmendem Alter eine genaue Tarifauswahl wichtiger.
Sterbegeldversicherung ab 60
Mit 60 Jahren steht eine große Auswahl zur Verfügung. Bei einzelnen Tarifen verändert sich abhängig vom Eintrittsalter zudem die Dauer der Wartezeit beziehungsweise Leistungsstaffelung.
Sterbegeldversicherung ab 70
Auch mit 70 Jahren kommen verschiedene Angebote infrage. Neben dem Beitrag sollten insbesondere Höchsteintrittsalter, Wartezeit, Versicherungssumme und Beitragszahlungsdauer verglichen werden.
Sterbegeldversicherung ab 80
Selbst ab 80 Jahren gibt es noch entsprechende Angebote. Allerdings ist die Auswahl geringer. Bei manchen Versicherern gelten für laufende Beiträge und Einmalzahlungen unterschiedliche Höchsteintrittsalter.
Welche Sterbegeldversicherung ist die beste?
Die Frage wird häufig gestellt – lässt sich aber nicht sinnvoll mit einem einzigen Versicherer beantworten. Ein Tarif kann beispielsweise eine kurze Wartezeit haben, während ein anderer ein höheres Eintrittsalter ermöglicht. Wieder ein anderer bietet eine höhere Versicherungssumme oder zusätzliche Leistungen.
Deshalb sollte eine Sterbegeldversicherung anhand der persönlichen Anforderungen verglichen werden.
| Vergleichspunkt | Warum wichtig? |
|---|---|
| Eintrittsalter | Nicht jeder Tarif ist in jedem Alter abschließbar |
| Versicherungssumme | Sollte zum gewünschten Vorsorgebedarf passen |
| Wartezeit | Bestimmt ab wann der volle Schutz besteht |
| Leistungsstaffel | Regelt mögliche Leistungen vor Ablauf bestimmter Fristen |
| Gesundheitsfragen | Besonders bei Vorerkrankungen relevant |
| Unfalltod | Hier gelten häufig Sonderregelungen wie z.B. doppelte Versicherungssumme bei Unfalltod |
| Beitragszahlung | Laufende Beiträge oder Einmalbeitrag |
| Zusatzleistungen | Können über die reine Kapitalleistung hinausgehen |
Ein guter Vergleich sucht deshalb nicht nach dem pauschalen Testsieger, sondern nach passenden Tarifen für Ihre konkrete Situation.
Sterbegeldversicherung mit Einmalzahlung
Wer bereits Geld für seine Bestattung zurückgelegt hat, kann auch eine Sterbegeldversicherung gegen Einmalbeitrag prüfen. Dabei wird anstelle laufender Beiträge einmalig ein größerer Betrag eingezahlt.
In unserem Tarifvergleich ist diese Möglichkeit bei einem Teil der untersuchten Angebote vorgesehen. Interessant sind dabei insbesondere drei Fragen:
Denn diese Bedingungen können von der laufenden Beitragszahlung abweichen.
Sterbegeldversicherung oder Bestattungsvorsorge?
Nicht jede Form der Bestattungsvorsorge funktioniert gleich. Bei einer Sterbegeldversicherung steht typischerweise die finanzielle Leistung im Todesfall im Vordergrund. Einige Vorsorgeprodukte verbinden diese Kapitalleistung jedoch mit zusätzlichen Dienstleistungen rund um die Bestattung. Daneben existieren andere Möglichkeiten der Bestattungsvorsorge.
Möchten Sie hauptsächlich Geld für Ihre Angehörigen bereitstellen oder möchten Sie zusätzlich organisatorisch festlegen beziehungsweise absichern, wie Ihre Bestattung erfolgen soll?
Diese Frage kann entscheidender sein als die reine Suche nach dem günstigsten Beitrag.
Sterbegeldversicherung vergleichen: So gehen wir vor
Häufige Fragen zur Sterbegeldversicherung
Jetzt Sterbegeldversicherung unverbindlich vergleichen
Eine Sterbegeldversicherung sollte nicht allein nach dem niedrigsten Beitrag ausgewählt werden. Entscheidend ist das Zusammenspiel aus Alter, Versicherungssumme, Wartezeit, Leistungsstaffelung, Beitragszahlung und gewünschten Zusatzleistungen.
Wir vergleichen passende Möglichkeiten und erläutern Ihnen die Unterschiede verständlich.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern: