
Sterbegeldversicherung
Sterbegeldversicherung sinnvoll? Eine Entscheidung, die nur Sie selbst treffen können
Ob eine Sterbegeldversicherung sinnvoll ist, lässt sich nicht pauschal beantworten. Hinter dieser Frage stecken eigentlich zwei unterschiedliche Überlegungen:
Ist eine Sterbegeldversicherung für mich finanziell sinnvoll? Und: Ist mir die zusätzliche Sicherheit einer solchen Vorsorge persönlich wichtig?
Auch wir als Schnittker Versicherungsmakler können Ihnen diese Entscheidung nicht abnehmen.
Was wir tun können: Wir schaffen Transparenz. Wir zeigen Ihnen, was eine Sterbegeldversicherung kostet, welche Leistungen vereinbart werden können und worin sich die Tarife unterscheiden. Auf dieser Grundlage können Sie selbst entscheiden, ob diese Form der Vorsorge für Sie sinnvoll ist.
Kurz gesagt: Wir können die Fakten vergleichen. Ob Ihnen die Absicherung ihren Preis wert ist, entscheiden Sie selbst.
Das Wichtigste auf einen Blick
Persönliche Beratung gewünscht?
Für Ihren persönlichen Sterbegeldversicherung Vergleich prüfen wir die Tarife verschiedener Versicherer und vergleichen für Sie unter anderem Versicherungssumme, Wartezeit, Gesundheitsfragen und Beitragsmodelle. So finden wir gemeinsam die Lösung, die zu Ihrem Alter und Ihrem individuellen Vorsorgebedarf passt – kostenfrei für Sie.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern:
Was bedeutet „sinnvoll“ bei einer Sterbegeldversicherung?
Häufig wird die Sinnhaftigkeit einer Sterbegeldversicherung auf eine einfache Rechnung reduziert: Wie viel zahle ich ein – und wie viel wird später ausgezahlt? Diese Rechnung ist wichtig. Sie zeigt aber nur einen Teil des Bildes.
Eine Sterbegeldversicherung ist kein gewöhnlicher Sparvertrag, bei dem von Anfang an feststeht, wann das angesparte Kapital benötigt wird. Versichert wird der Todesfall – und niemand weiß beim Vertragsabschluss, wann dieser eintreten wird. Deshalb steht beim Abschluss auch nicht fest, wie viele Beiträge tatsächlich bis zum Tod gezahlt werden.
Hinzu kommt: Bei der Betrachtung der Leistung sollte nicht ausschließlich auf die garantierte Versicherungssumme geschaut werden. Je nach Tarif können zusätzliche Leistungen aus der Überschussbeteiligung hinzukommen. Deren zukünftige Höhe ist allerdings nicht garantiert.
Beispiel: Beiträge und Versicherungssumme richtig vergleichen
Angenommen, eine Sterbegeldversicherung kostet 40 € monatlich und die garantierte Versicherungssumme beträgt 8.000 €. Nach 20 Jahren wurden rechnerisch gezahlt:
40 € × 12 Monate × 20 Jahre = 9.600 €
Auf den ersten Blick könnte man nun sagen: „Ich habe 9.600 € eingezahlt und bekomme nur 8.000 €.“ So einfach sollte man die Rechnung jedoch nicht betrachten.
Zum einen können zur garantierten Versicherungssumme je nach Tarif Leistungen aus der Überschussbeteiligung hinzukommen. Diese zusätzlichen Leistungen gehören deshalb zu einer vollständigen Betrachtung. Ihre zukünftige Höhe kann allerdings nicht vorausgesagt oder garantiert werden. Zum anderen wissen Sie beim Abschluss nicht, ob der Versicherungsfall nach 5, 20, 30 oder erst nach 40 Jahren eintritt. Genau diese unbekannte Lebensdauer macht einen einfachen Vergleich von gezahlten Beiträgen und Versicherungssumme schwierig.
Hinweis: Die Zahlen dieses Beispiels dienen ausschließlich zur Veranschaulichung und stellen keinen konkreten Versicherungstarif dar.
Rechnen Sie nicht nur mit einem Lebensalter
Wer die finanzielle Seite einer Sterbegeldversicherung für sich beurteilen möchte, sollte mehrere Szenarien betrachten. Bei einem gleichbleibenden monatlichen Beitrag von beispielsweise 40 € ergäben sich rechnerisch:
| Beitragsdauer | Summe der Beiträge |
|---|---|
| 10 Jahre | 4.800 € |
| 20 Jahre | 9.600 € |
| 25 Jahre | 12.000 € |
| 30 Jahre | 14.400 € |
| 35 Jahre | 16.800 € |
Diesen Beträgen wären die garantierte Todesfallleistung und mögliche zusätzliche Überschussleistungen des jeweiligen Tarifs gegenüberzustellen. So entsteht eine bessere Grundlage für Ihre persönliche Betrachtung.
Eine entscheidende Frage bleibt trotzdem unbeantwortet: Wie lange werden Sie tatsächlich Beiträge zahlen? Diese Antwort kennt heute niemand.
Sterbegeldversicherung oder selbst Geld zurücklegen?
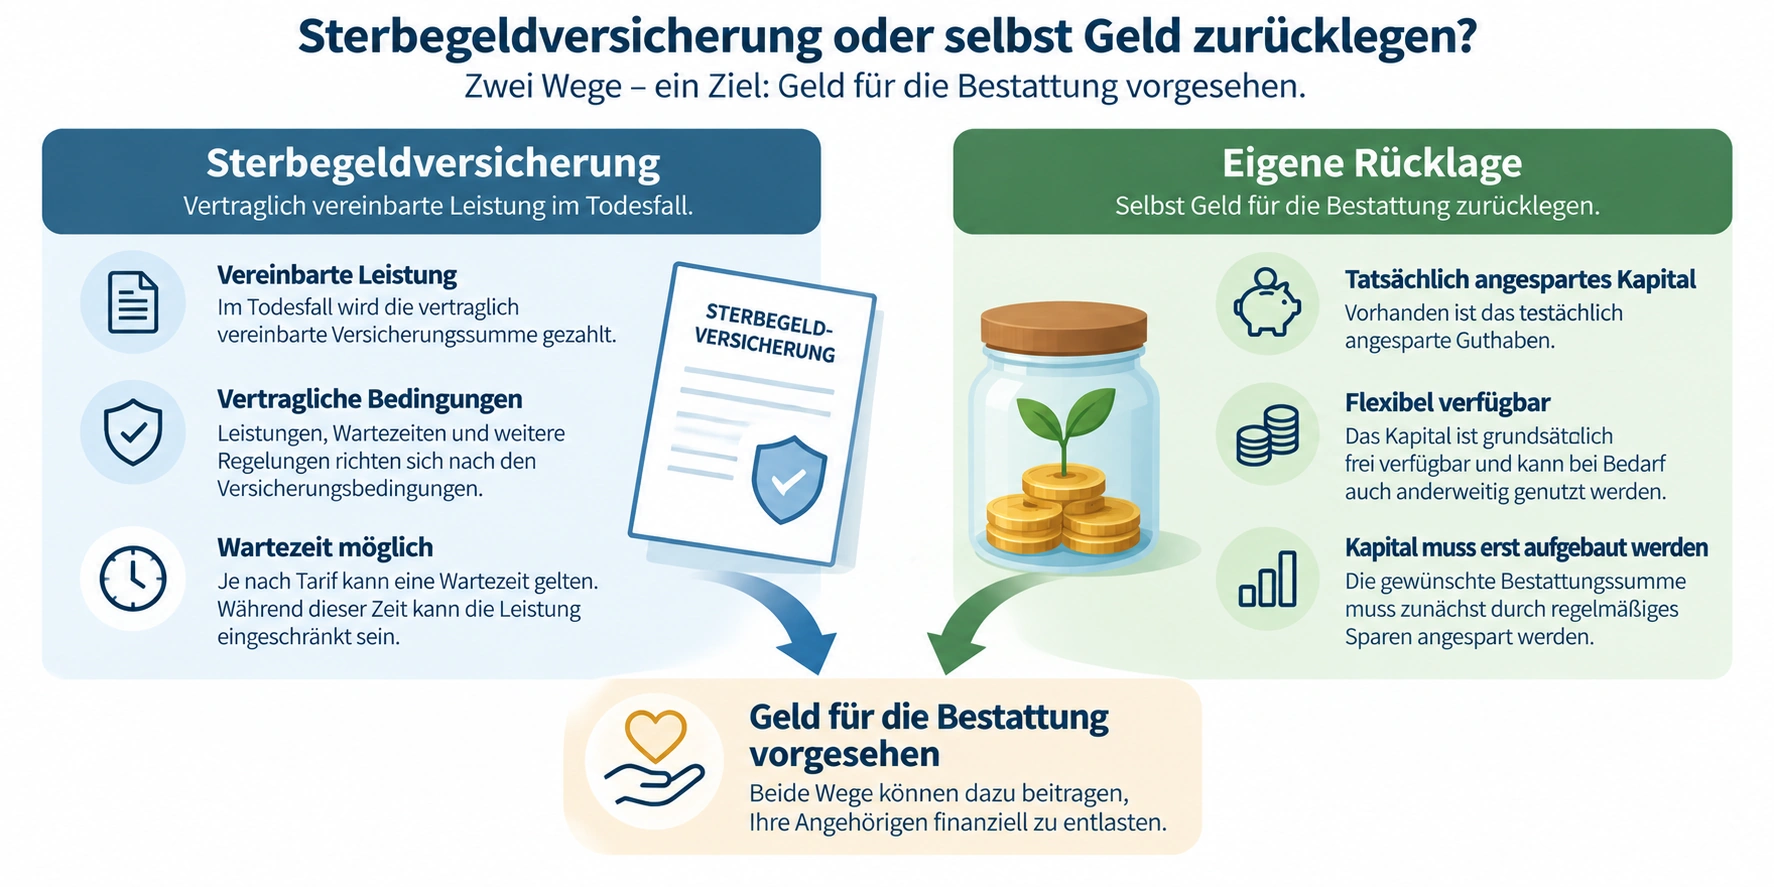
Eine Alternative zur Sterbegeldversicherung besteht darin, selbst Geld für die spätere Bestattung zurückzulegen. Beide Wege können demselben Ziel dienen. Sie funktionieren jedoch unterschiedlich.
| Sterbegeldversicherung | Eigene Rücklage |
|---|---|
| Vertraglich vereinbarte Todesfallleistung | Vorhanden ist das tatsächlich angesparte Kapital |
| Regelmäßiger Versicherungsbeitrag | Sparbetrag selbst bestimmbar |
| Je nach Tarif zusätzliche Überschussleistungen möglich | Erträge abhängig von der gewählten Anlage |
| Wartezeiten können bestehen | Keine versicherungsbedingte Wartezeit |
| Leistung nach den Versicherungsbedingungen | Kapital grundsätzlich frei verfügbar |
| Versicherungsschutz kann schon bestehen, bevor entsprechend viel Kapital angespart wurde | Gewünschtes Vermögen muss zunächst aufgebaut werden |
Ein wichtiger Unterschied zeigt sich bei einem frühen Todesfall
Wer beispielsweise jeden Monat Geld selbst zurücklegt und bereits nach relativ kurzer Zeit verstirbt, hat möglicherweise erst einen kleinen Teil der gewünschten Bestattungssumme angespart. Bei einer Sterbegeldversicherung richtet sich die Leistung dagegen nach dem abgeschlossenen Vertrag und den dort vereinbarten Bedingungen. Dabei müssen insbesondere mögliche Wartezeiten und eingeschränkte Leistungen während der Wartezeit berücksichtigt werden bzw. Absicherungen ohne Wartezeiten berücksichtigt werden .
Das bedeutet nicht, dass einer der beiden Wege grundsätzlich besser ist. Es handelt sich um unterschiedliche Formen der Vorsorge, deren Vor- und Nachteile Sie für sich persönlich bewerten müssen. Die Aussage „Sterbegeldversicherungen ohne Gesundheitsfragen haben drei Jahre Wartezeit“ wäre deshalb zu pauschal.
Wie die unterschiedlichen Wege zur Entlastung der Angehörigen bei der Bestattung aussehen können, wird in folgender Grafik stärker dargestellt:
Die finanzielle Frage: Was ist Ihnen die Absicherung wert?
Wie hoch soll meine Vorsorge sein?
Überlegen Sie zunächst, welchen Betrag Sie für Ihre Bestattung beziehungsweise zur finanziellen Entlastung Ihrer Angehörigen vorsehen möchten.
Welche Rücklagen habe ich bereits?
Vorhandenes Vermögen kann Ihre Ausgangssituation erheblich verändern. Berücksichtigen Sie deshalb auch Gelder, die bereits für diesen Zweck vorgesehen sind.
Wie hoch wäre mein Versicherungsbeitrag?
Entscheidend ist nicht irgendein Beispielbeitrag, sondern der konkrete Beitrag für Ihr Eintrittsalter, die gewünschte Versicherungssumme und den jeweiligen Tarif.
Wie lange werden Beiträge gezahlt?
Die Beitragszahlungsdauer kann einen erheblichen Einfluss darauf haben, wie viel Sie insgesamt einzahlen.
Welche Leistung ist garantiert?
Die garantierte Versicherungsleistung sollte immer klar von möglichen zusätzlichen Leistungen aus Überschüssen getrennt betrachtet werden.
Welche Überschussleistungen sind vorgesehen?
Je nach Tarif können Überschüsse unterschiedlich verwendet werden und beispielsweise die Leistung erhöhen oder den zu zahlenden Beitrag beeinflussen.
Was passiert, wenn ich sehr alt werde?
Rechnen Sie unterschiedliche Szenarien durch. So sehen Sie, welche Gesamtbeiträge sich bei verschiedenen Beitragsdauern ergeben könnten.
Achtung: Zukünftige Überschüsse nicht garantiert
Zukünftige Überschüsse sind nicht garantiert. Eine mögliche Überschussleistung sollte deshalb nicht wie eine garantierte Versicherungssumme behandelt werden.
Die persönliche Frage: Was ist Ihnen Sicherheit wert?
Nicht jede Entscheidung zur Vorsorge lässt sich ausschließlich mathematisch treffen. Vielleicht ist Ihnen wichtig, dass für Ihre Bestattung eine bestimmte finanzielle Absicherung vorgesehen ist. Vielleicht möchten Sie Ihren Angehörigen möglichst wenig finanzielle Organisation hinterlassen.
Oder Sie sagen für sich: „Ich möchte das Geld lieber selbst zurücklegen und jederzeit darüber verfügen können.“ Auch das ist eine mögliche Entscheidung. Eine Versicherung hat immer einen Preis. Ob Ihnen die damit verbundene Sicherheit diesen Preis wert ist, kann weder ein Versicherer noch ein Versicherungsmakler objektiv für Sie entscheiden.
Zwei Betrachtungsweisen gehören deshalb zusammen
Finanzielle Betrachtung
Was zahle ich und welche garantierten sowie möglichen zusätzlichen Leistungen stehen dem gegenüber?
Persönliche Betrachtung
Welchen Wert hat es für mich, dieses finanzielle Risiko über eine Versicherung abzusichern?
In beiden Fällen ist es ganz allein Ihre persönliche Entscheidung.
Auch die Wartezeit gehört in Ihre Überlegungen
Bei Sterbegeldversicherungen ohne oder mit vereinfachter Gesundheitsprüfung können Wartezeiten vorgesehen sein. Während dieser Zeit kann die Todesfallleistung eingeschränkt sein.
Wie lange eine Wartezeit dauert und welche Leistung währenddessen erbracht wird, hängt vom jeweiligen Tarif ab. Es gibt beispielsweise Tarife, bei denen während der Wartezeit lediglich die eingezahlten Beiträge geleistet werden und bei Unfalltod abweichende Regelungen gelten.
Deshalb sollte die Frage nicht nur lauten: „Wie hoch ist meine Versicherungssumme?“, sondern auch: „Ab wann steht welche Leistung zur Verfügung?“
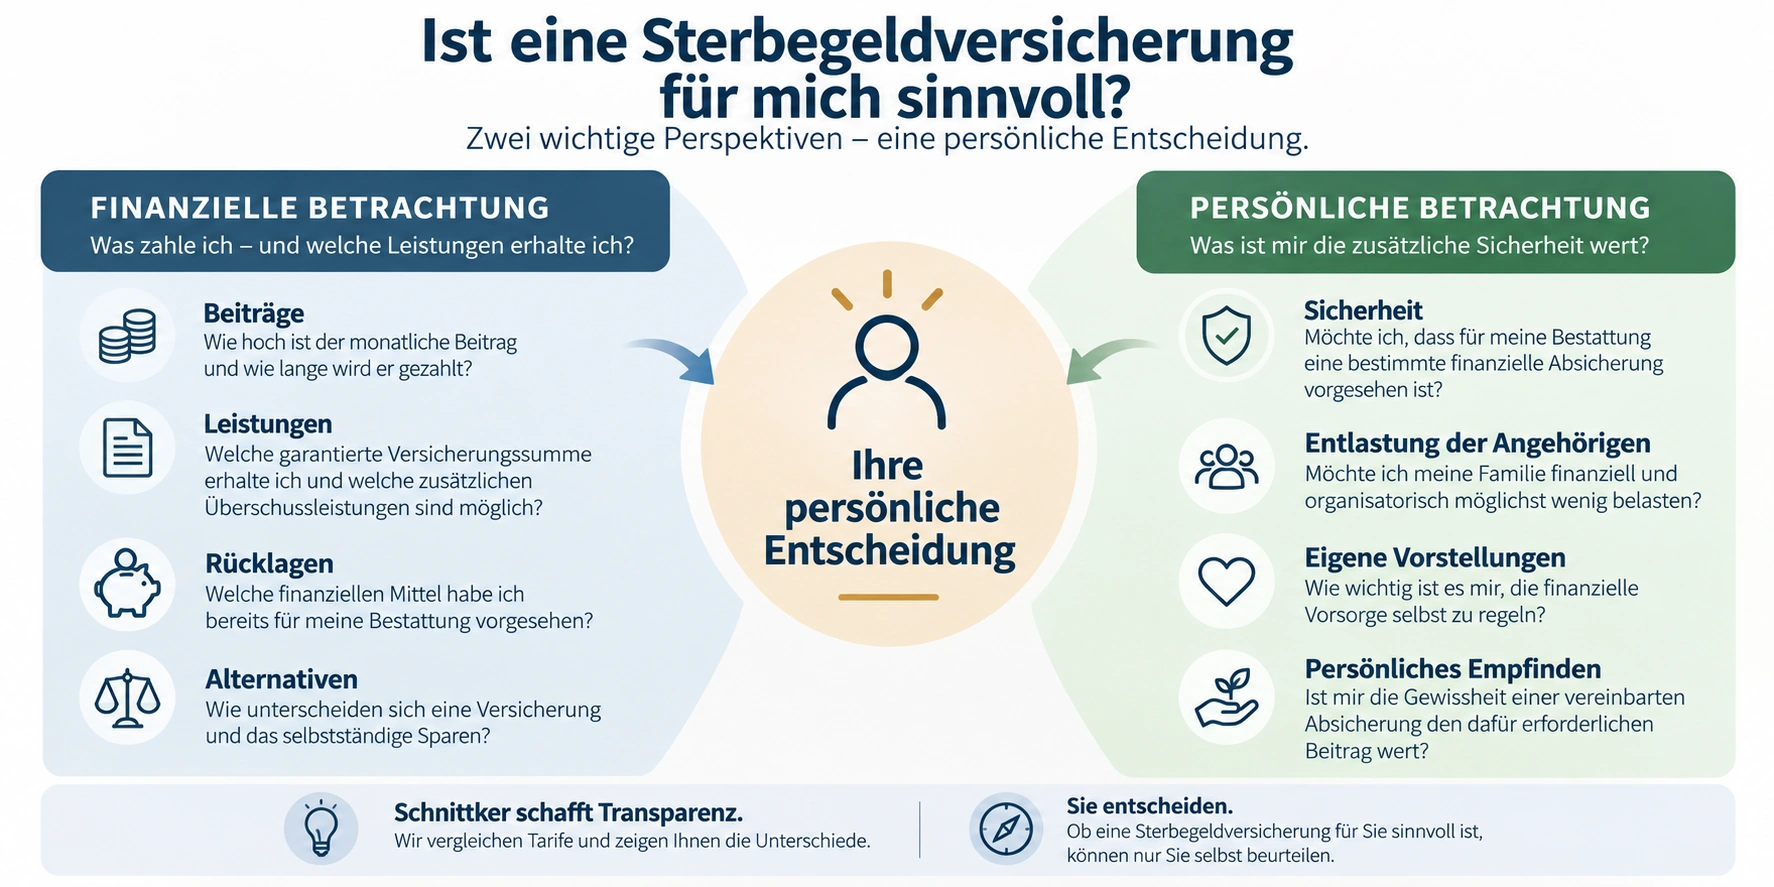
Ob eine Sterbegeldversicherung für Sie sinnvoll ist, wird durch folgende Grafik nochmal stärker veranschaulicht:
Was passiert, wenn Sie die Versicherung später nicht mehr möchten?
Auch diese Frage gehört zur persönlichen Beurteilung.
Bei selbst angespartem Guthaben bleibt das vorhandene Kapital grundsätzlich Ihr Vermögen. Eine Sterbegeldversicherung funktioniert anders. Bei einer Kündigung richtet sich eine mögliche Auszahlung nach dem Rückkaufswert und den jeweiligen Versicherungsbedingungen. Insbesondere in den ersten Vertragsjahren muss der Rückkaufswert nicht der Summe der bis dahin gezahlten Beiträge entsprechen.
Vor einem Abschluss sollten Sie deshalb auch wissen: Welche Möglichkeiten zur Kündigung oder Beitragsfreistellung bestehen und welche finanziellen Folgen können damit verbunden sein?
Denken Sie bei der Versicherungssumme auch an die Zukunft
Eine weitere Frage wird bei einer langfristigen Vorsorge schnell übersehen: Was sind beispielsweise 8.000 € in 20 oder 30 Jahren noch wert?
Preise können sich langfristig verändern. Eine Versicherungssumme, die für die eigenen Vorstellungen heute ausreichend erscheint, muss deshalb nach vielen Jahren nicht dieselbe Kaufkraft besitzen.
Bei der Wahl der Versicherungssumme sollte daher nicht ausschließlich der heutige Bedarf betrachtet werden.
Check-Liste:
Ist eine Sterbegeldversicherung für Sie persönlich sinnvoll?
Wenn Sie diese Fragen für sich beantwortet haben, können Sie wesentlich besser beurteilen, ob eine Sterbegeldversicherung für Sie persönlich sinnvoll ist.
Was kann Schnittker Versicherungsmakler für Sie tun?
Die persönliche Entscheidung können und wollen wir Ihnen nicht abnehmen.
Unsere Aufgabe beginnt bei den Fakten. Wenn eine Sterbegeldversicherung für Sie grundsätzlich infrage kommt, können wir unterschiedliche Angebote gegenüberstellen und Ihnen zeigen, worin sie sich unterscheiden.
Dabei betrachten wir nicht nur den Monatsbeitrag, sondern beispielsweise: Versicherungssumme · garantierte Leistungen · mögliche Überschussleistungen · Wartezeit · Leistungen während der Wartezeit · Beitragszahlungsdauer · Kündigung und Beitragsfreistellung · weitere Tarifleistungen
So erhalten Sie die Informationen, die Sie benötigen, um Ihre eigene Entscheidung zu treffen.
Unser Fazit: Ist eine Sterbegeldversicherung sinnvoll?
Eine pauschale Antwort gibt es nicht.
Sie können Beiträge und Leistungen vergleichen, verschiedene Beitragsdauern durchrechnen, vorhandene Rücklagen berücksichtigen und Alternativen gegenüberstellen. Dabei sollten neben der garantierten Versicherungssumme auch mögliche Leistungen aus der Überschussbeteiligung betrachtet werden – allerdings klar getrennt von garantierten Leistungen.
Danach bleibt eine persönliche Frage: Welchen Wert hat diese Form der Absicherung für Sie?
Diese Entscheidung treffen Sie selbst. Schnittker Versicherungsmakler sorgt dafür, dass Sie die Unterschiede zwischen den Angeboten kennen und auf einer transparenten Grundlage entscheiden können.
Sie möchten wissen, welche Möglichkeiten es gibt?
Wenn eine Sterbegeldversicherung für Sie grundsätzlich infrage kommt, vergleichen wir unterschiedliche Angebote und zeigen Ihnen verständlich, welche Leistungen und Bedingungen dahinterstehen.
Schnittker Versicherungsmakler – transparent vergleichen, selbst entscheiden.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern: