
Berufsunfähigkeitsversicherung abschließen trotz Rückenbeschwerden
Rückenschmerzen, Bandscheibenvorfall, Skoliose oder eine andere Erkrankung der Wirbelsäule müssen nicht automatisch zu einem Leistungsausschluss in der Berufsunfähigkeitsversicherung führen. Wir prüfen die Versicherbarkeit und greifen auf Sonderaktionen mit reduzierten Gesundheitsfragen zurück um ein optimales Ergebnis zu erzielen.
Wir prüfen Ihre Versicherbarkeit
Unverbindlich und kostenfrei können Sie Ihre Versicherbarkeit bei uns prüfen lassen.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern:
Ist eine Berufsunfähigkeitsversicherung trotz Rückenbeschwerden möglich?
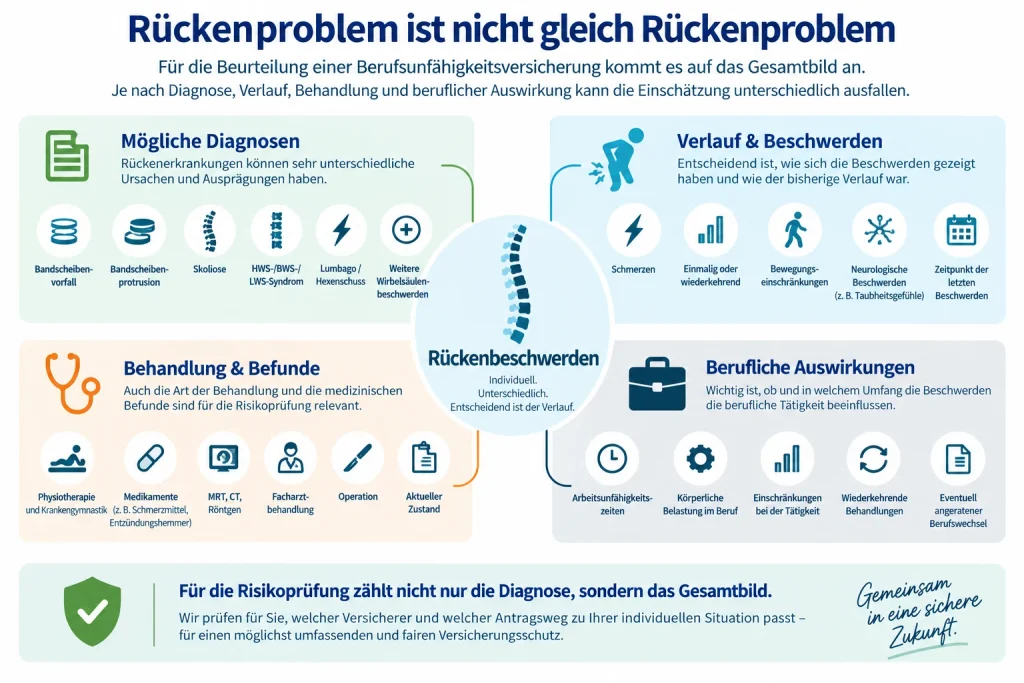
JJa, grundsätzlich ist der Abschluss einer Berufsunfähigkeitsversicherung auch mit bestehenden oder früheren Rückenbeschwerden möglich. Entscheidend ist jedoch, um welche Beschwerden oder Diagnosen es sich handelt, wie lange diese zurückliegen, welche Behandlungen erfolgt sind und ob aktuell noch Beschwerden bestehen.
Rückenbeschwerden sind dabei nur eine von vielen gesundheitlichen Vorgeschichten, die beim Abschluss einer Berufsunfähigkeitsversicherung relevant sein können. Einen Überblick über die Risikoprüfung bei unterschiedlichen Erkrankungen finden Sie auf unserer Seite Berufsunfähigkeitsversicherung trotz Vorerkrankungen.
Welche Rückenprobleme können beim BU-Abschluss eine Rolle spielen?
Zu den typischen Beschwerden und Diagnosen, mit denen wir bei der Risikoprüfung einer Berufsunfähigkeitsversicherung zu tun haben, gehören beispielsweise:
- Rückenschmerzen und Verspannungen
- Hexenschuss bzw. Lumbago
- HWS-, BWS- und LWS-Syndrom
- Bandscheibenprotrusion bzw. Bandscheibenvorwölbung
- Bandscheibenvorfall
- Skoliose
- Kyphose
- Wirbelgleiten
- Ischiasbeschwerden
- chronische Rückenschmerzen
- Verletzungen der Wirbelsäule
- Zustand nach einer Bandscheiben- oder Wirbelsäulenoperation
Auch Physiotherapie oder Krankengymnastik kann bei der Aufarbeitung der Gesundheitshistorie relevant werden, wenn diese aufgrund entsprechender Beschwerden verordnet wurde.
Dabei gilt: Die Diagnose allein entscheidet noch nicht über das Ergebnis der Risikoprüfung. Vielmehr betrachtet der Versicherer den gesamten Verlauf.
Was interessiert den Versicherer bei Rückenbeschwerden?
Für eine möglichst aussagekräftige Risikoprüfung sollten Rückenbeschwerden nicht nur mit einem Stichwort wie „Rückenschmerzen“ beschrieben werden. Gerade bei komplexeren Erkrankungen können vorhandene Arzt- und Facharztberichte bei der Risikoprüfung hilfreich sein.
Diagnose
Was wurde beim Arzt tatsächlich festgestellt?
Behandlung
Gab es Medikamente, Physiotherapie, Krankengymnastik, Injektionen oder andere Behandlungen?
Aktueller Zustand
Bestehen heute noch Beschwerden, Behandlungen oder Einschränkungen?
Zeitraum
Wann traten die Beschwerden erstmals und zuletzt auf?
Arbeitsunfähigkeit
Bestand aufgrund der Rückenbeschwerden eine Krankschreibung und wenn ja, wie lange?
Operationen
Wurde an Bandscheiben oder Wirbelsäule operiert?
Häufigkeit
Handelte es sich um ein einmaliges Ereignis oder Wiederkehrende?
Untersuchungen
Wurden Röntgen-, CT- oder MRT-Untersuchungen durchgeführt?
Welche Ergebnisse sind bei der Risikoprüfung möglich?
Bei Rückenproblemen gibt es nicht nur die Entscheidung „versicherbar“ oder „nicht versicherbar“. Je nach Vorgeschichte und Versicherer sind unterschiedliche Ergebnisse möglich.
1. Annahme ohne Einschränkungen
Der Versicherer bietet die Berufsunfähigkeitsversicherung zu normalen Bedingungen an. Das bedeutet: kein zusätzlicher Risikozuschlag und kein Leistungsausschluss aufgrund der angegebenen Rückenbeschwerden.
2. Annahme mit Risikozuschlag
Der Versicherer verlangt aufgrund der Vorerkrankung einen höheren Beitrag. Der Vorteil gegenüber einem Leistungsausschluss kann darin liegen, dass Erkrankungen der Wirbelsäule grundsätzlich Bestandteil des Versicherungsschutzes bleiben.
3. Annahme mit Leistungsausschluss
Der Versicherer bietet Versicherungsschutz an, möchte jedoch bestimmte Erkrankungen oder Ursachen einer Berufsunfähigkeit vom Versicherungsschutz ausschließen. Bei Rückenproblemen kann beispielsweise ein Ausschluss im Bereich der Wirbelsäule angeboten werden.
4. Zurückstellung
Ist eine Erkrankung noch zu aktuell oder der weitere Verlauf noch nicht ausreichend beurteilbar, kann ein Versicherer eine Entscheidung zunächst zurückstellen. Nach einem bestimmten Zeitraum kann dann gegebenenfalls eine erneute Prüfung erfolgen.
5. Ablehnung
Je nach Schwere und Verlauf der Erkrankung kann ein Versicherer den gewünschten Versicherungsschutz auch ablehnen. Wichtig: Verschiedene Versicherer können denselben medizinischen Sachverhalt unterschiedlich beurteilen. Genau deshalb sollte nicht vorschnell ein Antrag bei nur einem Versicherer gestellt werden.
Leistungsausschluss für die Wirbelsäule – genau hinschauen
Ein häufiger Fehler besteht darin, lediglich zu vergleichen, ob ein Versicherer einen Leistungsausschluss verlangt. Mindestens genauso wichtig ist: Was genau schließt der Versicherer aus? Denn Leistungsausschlüsse sind nicht bei allen Versicherern identisch formuliert. Ein Versicherer kann einen Ausschluss relativ weit formulieren, während ein anderer Versicherer denselben gesundheitlichen Sachverhalt möglicherweise enger abgrenzt. Das kann im späteren Leistungsfall einen erheblichen Unterschied machen.
Wir prüfen die Formulierung des Leistungsausschlusses
Wenn ein Versicherer einen Leistungsausschluss verlangt, prüfen wir deshalb den genauen Wortlaut. Wir schauen unter anderem darauf,
- welche Erkrankungen und Körperbereiche erfasst werden,
- wie weit die Klausel formuliert ist,
- ob Folgen und Folgeerkrankungen einbezogen werden,
- ob sich der Ausschluss konkreter auf die vorhandene Erkrankung begrenzen lässt und
- ob eine spätere Überprüfung des Ausschlusses möglich ist.
Wir versuchen Ausschlussklauseln nachzuverhandeln
Ein vom Versicherer vorgeschlagener Leistungsausschluss muss nicht zwangsläufig das letzte Wort sein. Je nach medizinischem Sachverhalt versuchen wir, die Klausel mit dem Versicherer nachzuverhandeln und möglichst kundenfreundlich zu gestalten. Ziel kann beispielsweise sein, einen sehr weit gefassten Ausschluss auf einen konkreteren Bereich oder Sachverhalt zu begrenzen. Ob und in welchem Umfang ein Versicherer dazu bereit ist, hängt immer vom Einzelfall ab.
Sonderaktionen können bei Rückenproblemen besonders interessant sein
Neben den normalen Anträgen auf eine Berufsunfähigkeitsversicherung gibt es bei einigen Versicherern Sonderaktionen mit reduzierten Gesundheitsfragen. Diese können insbesondere bei bestehenden oder zurückliegenden Vorerkrankungen interessant sein.
Warum? Bei einem normalen BU-Antrag kann beispielsweise nach Behandlungen oder Beschwerden innerhalb eines bestimmten Zeitraums gefragt werden. Muss eine zurückliegende Rückenbehandlung aufgrund dieser Fragen angegeben werden, nimmt der Versicherer eine Risikoprüfung vor.
Das Ergebnis könnte beispielsweise lauten: Versicherungsschutz ja – aber nur mit Ausschluss der Wirbelsäule. Bei einer Sonderaktion können dagegen weniger Gesundheitsfragen, andere Fragestellungen oder andere Abfragezeiträume gelten. Fällt die zurückliegende Erkrankung wahrheitsgemäß nicht unter die dort gestellten Gesundheitsfragen, muss sie gegebenenfalls nicht angegeben werden. Dadurch kann in bestimmten Fällen eine Berufsunfähigkeitsversicherung ohne Leistungsausschluss möglich sein, obwohl bei einem Antrag mit den Standard-Gesundheitsfragen voraussichtlich ein Ausschluss vereinbart worden wäre.
Wichtig: Eine Sonderaktion bedeutet nicht, dass Erkrankungen verschwiegen werden dürfen
Auch bei verkürzten Gesundheitsfragen müssen selbstverständlich alle gestellten Fragen vollständig und wahrheitsgemäß beantwortet werden. Der entscheidende Unterschied liegt in den Fragen selbst. Deshalb prüfen wir nicht nur: „Welcher Versicherer würde die Vorerkrankung am besten beurteilen?“ Sondern auch: „Gibt es einen geeigneten Antragsweg, bei dem diese Vorerkrankung aufgrund der tatsächlich gestellten Gesundheitsfragen gar nicht anzugeben ist?“ Das kann für das Ergebnis einen erheblichen Unterschied machen.
Berufsunfähigkeitsversicherung nach einem Bandscheibenvorfall
Ein Bandscheibenvorfall bedeutet nicht automatisch, dass eine Berufsunfähigkeitsversicherung nicht mehr möglich ist. Für die Risikoprüfung ist der genaue Verlauf entscheidend.
Wann war der Bandscheibenvorfall? Ein aktueller Befund kann anders beurteilt werden als ein Ereignis, das bereits mehrere Jahre zurückliegt.
Welche Bandscheibe bzw. welcher Bereich der Wirbelsäule war betroffen?
Welche Beschwerden bestanden? Gab es ausschließlich Schmerzen oder beispielsweise auch neurologische Beschwerden?
Wie wurde behandelt? Konservativ mit Medikamenten und Physiotherapie oder operativ?
Wie lange bestand Arbeitsunfähigkeit?
Wann fand die letzte Behandlung statt?
Bestehen aktuell noch Beschwerden?
Je nach Ausgangssituation können Versicherer zu unterschiedlichen Ergebnissen kommen. Deshalb sollte insbesondere bei einem Bandscheibenvorfall geprüft werden, ob eine anonyme Risikovoranfrage oder möglicherweise eine geeignete Sonderaktion die bessere Vorgehensweise ist.
Berufsunfähigkeitsversicherung trotz Skoliose
Auch eine Skoliose bedeutet nicht automatisch, dass eine Berufsunfähigkeitsversicherung nur mit einem Leistungsausschluss abgeschlossen werden kann. Entscheidend ist unter anderem, wie stark die Skoliose ausgeprägt ist und ob dadurch Beschwerden oder Einschränkungen bestehen. Eine seit Jahren bekannte Skoliose ohne Beschwerden und Behandlungen stellt eine andere Ausgangssituation dar als eine Skoliose mit regelmäßigen Schmerzen und wiederkehrenden Behandlungen.
Für die Risikoprüfung können beispielsweise vorhandene orthopädische Befunde und Angaben zum bisherigen Verlauf hilfreich sein.
→ Praxisbeispiel: Berufsunfähigkeitsversicherung für eine Ärztin trotz Skoliose
BU trotz HWS-, BWS- oder LWS-Syndrom
HWS-, BWS- oder LWS-Syndrom sind Diagnosen, die sich häufig in Patientenakten finden. Für die Risikoprüfung ist insbesondere interessant, was tatsächlich hinter der Diagnose steckt. War beispielsweise nur einmal eine Behandlung erforderlich und bestehen seit Jahren keine Beschwerden mehr? Oder treten die Beschwerden regelmäßig auf und werden wiederholt mit Physiotherapie behandelt? Auch vorhandene bildgebende Befunde können für die Beurteilung eine Rolle spielen. Deshalb sollte die Diagnose nicht isoliert betrachtet, sondern der tatsächliche Krankheitsverlauf nachvollziehbar dargestellt werden.
Muss ich Rückenschmerzen bei der Berufsunfähigkeitsversicherung angeben?
Das lässt sich nicht pauschal mit Ja oder Nein beantworten. Entscheidend ist immer die konkrete Gesundheitsfrage des jeweiligen Versicherers. Versicherer verwenden unterschiedliche Fragestellungen und teilweise unterschiedliche Abfragezeiträume. Deshalb sollte nicht danach entschieden werden, ob man selbst eine Erkrankung für „erwähnenswert“ hält. Die Gesundheitsfragen müssen so beantwortet werden, wie sie tatsächlich gestellt werden. Das ist auch der Grund, warum wir uns vor einer Antragstellung nicht nur die Erkrankung, sondern auch die unterschiedlichen Antragsfragen der infrage kommenden Versicherer anschauen.
Warum eine anonyme Risikovoranfrage sinnvoll sein kann
Bei relevanten Rückenproblemen kann es sinnvoll sein, nicht direkt einen verbindlichen Versicherungsantrag zu stellen. Stattdessen kann zunächst über eine anonymisierte Risikovoranfrage geprüft werden, wie verschiedene Versicherer den gesundheitlichen Sachverhalt einschätzen. Dafür bereiten wir die Vorgeschichte möglichst nachvollziehbar auf.
Anschließend können beispielsweise folgende Ergebnisse miteinander verglichen werden:
- Versicherer A: normale Annahme
- Versicherer B: Annahme mit Risikozuschlag
- Versicherer C: Annahme mit Leistungsausschluss
- Versicherer D: Zurückstellung
Dabei vergleichen wir nicht nur das Ergebnis der Risikoprüfung. Wenn Ausschlussklauseln angeboten werden, schauen wir uns auch deren genauen Wortlaut an und prüfen, ob eine Nachverhandlung sinnvoll und möglich ist.
Unser Vorgehen bei Rückenproblemen
Unser Ziel ist nicht, möglichst schnell irgendeinen BU-Antrag einzureichen. Wir möchten zunächst herausfinden, welcher Weg für Ihre individuelle Situation sinnvoll ist.
1. Gesundheitshistorie prüfen
Wir klären, welche Rückenbeschwerden, Diagnosen und Behandlungen tatsächlich vorliegen und welche Unterlagen für die weitere Prüfung benötigt werden.
2. Gesundheitsfragen vergleichen
Wir prüfen, welche Angaben bei den infrage kommenden Versicherern aufgrund der konkreten Gesundheitsfragen erforderlich sind.
3. Sonderaktionen prüfen
Wir schauen, ob eine geeignete Sonderaktion mit reduzierten Gesundheitsfragen zur Verfügung steht. Gerade dieser Schritt kann entscheidend sein, wenn dadurch eine Erkrankung aufgrund der konkret gestellten Fragen nicht anzugeben ist.
4. Risikovoranfrage durchführen
Ist eine Risikovoranfrage der geeignete Weg, fragen wir bei ausgewählten Versicherern an, zu welchen Bedingungen Versicherungsschutz möglich ist.
5. Ergebnisse vergleichen
Wir vergleichen normale Annahmen, Risikozuschläge und Leistungsausschlüsse.
6. Ausschlussklauseln prüfen und gegebenenfalls nachverhandeln
Wird ein Leistungsausschluss angeboten, prüfen wir dessen genaue Formulierung und versuchen, soweit möglich, eine kundenfreundlichere und enger gefasste Klausel zu erreichen.
7. Erst anschließend den Antrag stellen
Wenn die Möglichkeiten bekannt sind, kann gezielt der passende Versicherer und Antragsweg ausgewählt werden.
BU trotz Rückenproblemen – lassen Sie Ihre Möglichkeiten vorab prüfen
Rückenschmerzen, Bandscheibenvorfall oder Skoliose bedeuten nicht automatisch, dass Sie eine Berufsunfähigkeitsversicherung nur mit einem umfangreichen Leistungsausschluss abschließen können.
Gerade bei Vorerkrankungen lohnt es sich, vor der eigentlichen Antragstellung die verschiedenen Möglichkeiten zu prüfen.
Wir schauen für Sie,
- welche Versicherer für Ihre gesundheitliche Vorgeschichte infrage kommen,
- wie die jeweiligen Gesundheitsfragen formuliert sind,
- ob eine Sonderaktion mit reduzierten Gesundheitsfragen genutzt werden kann,
- ob eine anonyme Risikovoranfrage sinnvoll ist,
- welche Annahmebedingungen angeboten werden,
- wie mögliche Leistungsausschlüsse formuliert sind
- ob sich eine Ausschlussklausel nachverhandeln lässt.
Unser Ziel: ein umfassender Versicherungsschutz zu kundenfreundlichen Bedingungen.
Gern prüfe ich Ihre BU-Möglichkeiten.
Wir bevorzugen eine persönliche Beratung anstelle eines automatischen Online-Abschlusses. Dabei werden Ihre Angaben nicht an Versicherer weitergeleitet. Wir betrachten zunächst gemeinsam Ihre Situation und besprechen daraufhin das weitere Vorgehen.
Holger Schnittker
Geschäftsführer
FAQ:
Häufige Fragen zur BU bei Rückenproblemen
Langjährige Erfahrung für Ihre Absicherung
Wir finden Lösungen auch bei Vorerkrankungen
Unsere Erfahrung zeigt, dass auch bei Vorerkrankungen eine Berufsunfähigkeitsversicherung möglich ist. Wir prüfen individuell die Optionen, vergleichen Angebote und begleiten Sie professionell beim Abschluss. Nutzen Sie unsere kostenfreie Beratung, um auch in schwierigen Fällen die bestmögliche Absicherung zu erhalten.