
Berufsunfähigkeitsversicherung abschließen trotz Allergie
Heuschnupfen, Hausstauballergie, Tierhaarallergie oder andere Allergien müssen den Abschluss einer Berufsunfähigkeitsversicherung nicht verhindern.
Bei der Risikoprüfung kommt es allerdings darauf an, welche Allergie vorliegt, welche Beschwerden sie verursacht, wie sie behandelt wird und ob sich daraus Auswirkungen auf die berufliche Tätigkeit ergeben.
Auch die Versicherer können Allergien unterschiedlich bewerten. Deshalb prüfen wir vor der Antragstellung, welcher Versicherer und welcher Antragsweg zur individuellen gesundheitlichen Vorgeschichte passen.
Wir prüfen Ihre Versicherbarkeit
Unverbindlich und kostenfrei können Sie Ihre Versicherbarkeit bei uns prüfen lassen.
Holger Schnittker
Geschäftsführer
Kontaktieren Sie mich gern:
Kann ich trotz Allergie eine Berufsunfähigkeitsversicherung abschließen?
Grundsätzlich ja.
Eine Allergie bedeutet nicht automatisch, dass eine Berufsunfähigkeitsversicherung nur mit einem Risikozuschlag oder Leistungsausschluss abgeschlossen werden kann. Entscheidend ist das individuelle Krankheitsbild.
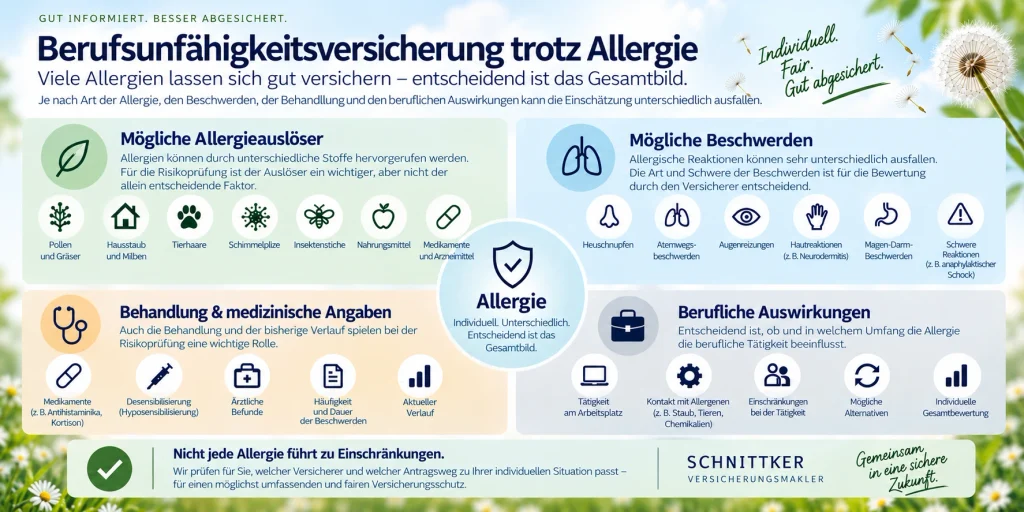
Bei der Risikoprüfung kann es beispielsweise einen Unterschied machen, ob lediglich saisonaler Heuschnupfen besteht oder ob die Allergie die Atemwege betrifft und möglicherweise mit Asthma verbunden ist. Auch Hautreaktionen, schwere allergische Reaktionen oder Einschränkungen im Beruf können für die Beurteilung relevant sein.
Die entscheidende Frage lautet deshalb nicht nur: „Habe ich eine Allergie?“, sondern: „Welche Beschwerden verursacht meine Allergie und welche Auswirkungen hat sie auf meinen Alltag und meinen Beruf?“
Welche Allergien können beim BU-Abschluss eine Rolle spielen?
Für die Risikoprüfung können beispielsweise Allergien gegen folgende Stoffe relevant sein:
- Pollen und Gräser
- Hausstaub bzw. Hausstaubmilben
- Tierhaare
- Schimmelpilze
- Insektenstiche
- Nahrungsmittel
- Medikamente und Arzneimittel
- sonstige allergieauslösende Stoffe
Für die Beurteilung ist allerdings nicht nur der Auslöser entscheidend. Mindestens genauso wichtig ist, wie sich die Allergie äußert, wie häufig Beschwerden auftreten und welche Behandlung erforderlich ist.
Welche Beschwerden verursacht die Allergie?
Allergische Erkrankungen können sehr unterschiedliche Körperbereiche betreffen. Das ist für die Risikoprüfung wichtig, weil eine leichte saisonale Reaktion anders beurteilt werden kann als beispielsweise eine Beteiligung der Atemwege.
Allergische Atemwegsbeschwerden und Heuschnupfen
Bei Atemwegsbeschwerden kann für den Versicherer unter anderem relevant sein, ob Hustenreiz, Bronchitis, Heuschnupfen oder Asthma aufgetreten sind. Ebenso können die benötigten Medikamente und die Häufigkeit der Beschwerden eine Rolle spielen.
Bei Heuschnupfen kann beispielsweise interessant sein, ob die Beschwerden nur während bestimmter Monate auftreten, ob Medikamente lediglich bei Bedarf oder regelmäßig benötigt werden und ob zusätzlich die Bronchien oder die Lunge betroffen sind.
Ein klassischer Heuschnupfen muss deshalb nicht automatisch zu erschwerten Annahmebedingungen und damit Leistungsausschlüssen oder Risikozuschlägen führen. Entscheidend ist der individuelle Verlauf.
Allergisches Asthma und Berufsunfähigkeitsversicherung
Besondere Aufmerksamkeit kann eine Allergie erhalten, wenn nicht nur Nase oder Augen, sondern auch Bronchien und Lunge betroffen sind.
Für die Risikoprüfung können dann unter anderem Häufigkeit und Schwere der Beschwerden, die verwendeten Medikamente, Asthmasprays oder andere Behandlungen sowie der aktuelle Verlauf wichtig sein.
Auch eine mögliche Ausdehnung allergischer Beschwerden vom Nasen- und Rachenraum in Richtung Bronchien bzw. Lunge kann für die medizinische Beurteilung relevant sein. Bei allergischem Asthma sollte der gesundheitliche Sachverhalt deshalb besonders sorgfältig aufbereitet werden.
Hautallergien, Neurodermitis und Berufsunfähigkeitsversicherung
Allergien können sich auch über die Haut äußern. Dazu können beispielsweise gehören:
• Nesselsucht bzw. Urtikaria
• allergisches Kontaktekzem
• Neurodermitis bzw. atopische Dermatitis
• Hautrötungen
• Juckreiz
• schuppige oder nässende Haut
• Hautschwellungen
Bei Hauterkrankungen kann für die Risikoprüfung unter anderem relevant sein, welche Körperbereiche betroffen sind, wie ausgeprägt die Beschwerden sind, wie häufig sie auftreten und ob sich die Erkrankung im Zeitverlauf ausgebreitet hat.
Auch hier gilt: Die Diagnose allein sagt noch nicht, wie ein Versicherer den Sachverhalt beurteilt. Entscheidend ist das Gesamtbild.
Schwere allergische Reaktionen und anaphylaktischer Schock
Bei bestimmten Allergien können stärkere Reaktionen auftreten. Dazu gehören beispielsweise Schleimhautschwellungen, ein Quincke-Ödem oder ein anaphylaktischer bzw. allergischer Schock.
In solchen Fällen können für die Risikoprüfung insbesondere folgende Fragen wichtig sein:
• Was hat die Reaktion ausgelöst?
• Wie häufig ist sie aufgetreten?
• Wann trat sie zuletzt auf?
• War eine ambulante oder stationäre Behandlung erforderlich?
• Welche Medikamente werden für den Notfall benötigt?
• Lässt sich der Allergieauslöser im Alltag und im Beruf zuverlässig vermeiden?
Ein einzelnes Ereignis kann dabei anders beurteilt werden als wiederholt auftretende schwere allergische Reaktionen.
Welche Behandlung einer Allergie interessiert den Versicherer?
Nicht nur die Diagnose, sondern auch Art und Umfang der Behandlung können Hinweise auf die Ausprägung einer Allergie geben.
- ärztliche Behandlungen
- eingenommene Medikamente und Dosierung
- tägliche oder bedarfsweise Einnahme
- saisonale Medikamenteneinnahme
- Dauer der Medikamententherapie pro Jahr
- Medikamente bei akuten Beschwerden
- stationäre Behandlungen
- Hypo- bzw. Desensibilisierung
- Reha- oder Kurmaßnahmen
Die bloße Aussage „Ich habe Heuschnupfen“ beschreibt das Risiko aus Sicht eines Versicherers daher häufig noch nicht ausreichend.
Desensibilisierung: Relevanz für den Versicherer
Eine durchgeführte Hypo- bzw. Desensibilisierung ist Bestandteil der gesundheitlichen Vorgeschichte und kann – abhängig von den konkret gestellten Gesundheitsfragen – für die Risikoprüfung relevant sein.
- Zeitpunkt und Dauer der Behandlung
- Allergen, gegen das behandelt wurde
- Ergebnis der Behandlung
- Beschwerdeverlauf nach Abschluss der Behandlung
Ein erfolgreicher Abschluss der Behandlung und ein günstiger weiterer Verlauf können für die Darstellung der Krankengeschichte wichtige Informationen sein und sich günstig auf die Bewertung durch den Versicherer auswirken.
Besonders wichtig: Hat die Allergie Auswirkungen auf den Beruf?
Für die Berufsunfähigkeitsversicherung ist dieser Punkt besonders wichtig. Schließlich versichert eine BU die Fähigkeit, den eigenen Beruf auszuüben.
Deshalb kann es einen erheblichen Unterschied machen, ob eine Allergie im Alltag zwar lästig ist, die berufliche Tätigkeit aber überhaupt nicht beeinträchtigt, oder ob der Versicherte am Arbeitsplatz regelmäßig mit dem Allergieauslöser in Kontakt kommt.
Für die Risikoprüfung können deshalb beispielsweise folgende Punkte relevant sein:
- Treten allergische Beschwerden während der Berufsausübung auf?
- Gab es aufgrund der Allergie Arbeitsunfähigkeitszeiten?
- Wurde ärztlich zu einem Berufs- oder Arbeitsplatzwechsel geraten?
- Hat tatsächlich ein Arbeitsplatz- oder Berufswechsel stattgefunden?
- Liegt eine anerkannte Berufskrankheit vor?
Dieselbe Allergie kann je nach ausgeübtem Beruf eine unterschiedliche Bedeutung haben. Entscheidend kann sein, ob der Versicherte beruflich regelmäßig mit dem allergieauslösenden Stoff in Kontakt kommt. Als problematisch seien hier die Mehlstauballergie für den Bäcker und die Kontaktallergie im Friseurberuf genannt.
Welche Ergebnisse der Risikoprüfung sind bei Allergien möglich?
1. Annahme zu normalen Bedingungen
Der Versicherer bietet den gewünschten Versicherungsschutz ohne Risikozuschlag und ohne besonderen Leistungsausschluss an.
2. Annahme mit Risikozuschlag
Der Versicherer verlangt aufgrund der gesundheitlichen Vorgeschichte einen höheren Beitrag.
3. Annahme mit Leistungsausschluss
Der Versicherer bietet Versicherungsschutz an, schließt aber bestimmte Erkrankungen oder Ursachen einer Berufsunfähigkeit vom Versicherungsschutz aus, wie hier die Allergie und Folgen
4. Zurückstellung
Ist beispielsweise eine Behandlung noch nicht abgeschlossen oder der weitere Verlauf noch nicht ausreichend beurteilbar, kann eine erneute Prüfung zu einem späteren Zeitpunkt angeboten werden.
5. Ablehnung
Bei entsprechend schwerwiegenden Krankheitsbildern kann ein Versicherer einen Antrag auch ablehnen.
Welches Ergebnis tatsächlich möglich ist, hängt immer vom individuellen Sachverhalt und der Risikoprüfung des jeweiligen Versicherers ab.
6. Erfahrungen aus unserer Tätigkeit
Unserer Erfahrung nach hat sich die Annahmepolitik der Versicherer im Laufe der Zeit geändert. Während vor einigen Jahren fast jeder Versicherer bei einem leichten Heuschnupfen einen Leistungsausschluss haben wollte, stellt ein Heuschnupfen ohne asthmatische Beschwerden, eine Insektenallergie usw. kein Problem mehr da, und führt oft zu einer normalen Annahme ohne Leistungsausschluss oder Risikozuschlag.
Leistungsausschluss wegen Allergie – auf die Formulierung achten
Auch bei Allergien sollte ein angebotener Leistungsausschluss nicht einfach ungeprüft akzeptiert werden. Die Formulierungen von Leistungsausschlüssen können sich zwischen Versicherern unterscheiden.
Wir prüfen insbesondere:
- Wie ist die Ausschlussklausel genau formuliert?
- Welche Erkrankungen werden erfasst?
- Welche Folgen oder Folgeerkrankungen werden einbezogen?
- Ist der Ausschluss möglicherweise weiter formuliert als notwendig?
- Lässt sich die Klausel enger auf den konkreten Sachverhalt begrenzen?
- Ist eine spätere Überprüfung des Ausschlusses möglich?
Wir versuchen Leistungsausschlüsse nachzuverhandeln
Wenn ein Versicherer einen Leistungsausschluss anbietet, prüfen wir, ob sich die Formulierung nachverhandeln lässt. Das Ziel ist eine möglichst eng gefasste und kundenfreundliche Klausel.
Ob eine Änderung möglich ist, hängt vom jeweiligen Versicherer und dem konkreten gesundheitlichen Sachverhalt ab.
Sonderaktionen mit reduzierten Gesundheitsfragen prüfen
Wie bei anderen Vorerkrankungen können auch bei Allergien Sonderaktionen mit verkürzten oder reduzierten Gesundheitsfragen interessant sein.
Bei einem regulären Antrag kann eine Allergie aufgrund der dort gestellten Gesundheitsfragen anzugeben und anschließend Gegenstand der Risikoprüfung sein. Bei einer Sonderaktion können dagegen andere Fragen oder kürzere Abfragezeiträume gelten.
Fällt eine zurückliegende Allergie oder Behandlung wahrheitsgemäß nicht unter die tatsächlich gestellten Fragen, kann in bestimmten Konstellationen ein Abschluss zu normalen Bedingungen sein, obwohl bei einem regulären Antrag möglicherweise zu einem Leistungsausschluss oder eine Beitragszuschlag gekommen wäre.
Wichtig: Eine Sonderaktion bedeutet nicht, dass eine Allergie verschwiegen werden darf. Alle tatsächlich gestellten Gesundheitsfragen müssen vollständig und wahrheitsgemäß beantwortet werden.
Deshalb prüfen wir bei Vorerkrankungen nicht nur verschiedene Versicherer, sondern auch, welcher zulässige Antragsweg für den Kunden sinnvoll sein kann.
Warum ein Allergiefragebogen bei der Risikoprüfung hilfreich sein kann
Hat ein Kunde im Antrag eine Allergie angegeben, kann der Versicherer weitere Informationen benötigen. Dann wird häufig ein zusätzlicher medizinischer Fragebogen verwendet.
Das muss nicht automatisch etwas Negatives sein. Im Gegenteil: Ein sorgfältig ausgefüllter Fragebogen bietet die Möglichkeit, die Allergie konkret und nachvollziehbar darzustellen, statt lediglich die pauschale Angabe „Allergie“ im Antrag stehen zu lassen.
Typischerweise können dabei Informationen zu folgenden Punkten benötigt werden:
- Auslöser der Allergie
- Art der Beschwerden
- Zeitpunkt des ersten und letzten Auftretens
- Häufigkeit und Saisonalität
- betroffene Organe oder Körperbereiche
- Medikamente und Behandlungen
- Desensibilisierung
- stationäre Behandlungen
- Arbeitsunfähigkeitszeiten
- Auswirkungen auf die berufliche Tätigkeit
Die Systematik lässt sich vereinfacht so zusammenfassen: Auslöser → Beschwerden → Häufigkeit → Behandlung → Medikamente → aktueller Verlauf → Auswirkungen auf den Beruf.
Eine gut aufbereitete Allergie kann für die Risikoprüfung deshalb wesentlich aussagekräftiger sein als lediglich die Diagnose in der Patientenakte.M
Muss ich Heuschnupfen bei der BU angeben?
Das hängt von den konkret gestellten Gesundheitsfragen des jeweiligen Versicherers ab. Es sollte nicht danach entschieden werden, ob man selbst seinen Heuschnupfen für harmlos oder erwähnenswert hält. Entscheidend ist, wonach im Antrag gefragt wird und welche Abfragezeiträume gelten. Alle gestellten Fragen müssen vollständig und wahrheitsgemäß beantwortet werden.
Warum eine anonyme Risikovoranfrage bei Allergien sinnvoll sein kann
Bei einer relevanten Allergie kann es sinnvoll sein, nicht sofort einen verbindlichen Antrag bei einem einzelnen Versicherer zu stellen. Stattdessen kann zunächst über eine anonymisierte Risikovoranfrage zur Berufsunfähigkeitsversicherung geprüft werden, wie ausgewählte Versicherer den Sachverhalt beurteilen.
Je nach Sachverhalt können beispielsweise folgende Angaben hilfreich sein:
- Art und Auslöser der Allergie
- Zeitpunkt der ersten und letzten Beschwerden
- Häufigkeit der Beschwerden
- betroffene Organe bzw. Körperbereiche
- Medikamente und Behandlungen
- Desensibilisierung
- aktuelle Beschwerdesituation
- Arbeitsunfähigkeitszeiten
- Auswirkungen auf den ausgeübten Beruf
- vorhandene Arzt- oder Facharztberichte
Anschließend können die Rückmeldungen verschiedener Versicherer miteinander verglichen werden.
Gern prüfe ich Ihre BU-Möglichkeiten.
Wir bevorzugen eine persönliche Beratung anstelle eines automatischen Online-Abschlusses. Dabei werden Ihre Angaben nicht an Versicherer weitergeleitet. Wir betrachten zunächst gemeinsam Ihre Situation und besprechen daraufhin das weitere Vorgehen.
Holger Schnittker
Geschäftsführer
Unser Vorgehen bei einer BU mit Allergien
Unser Ziel ist nicht, möglichst schnell irgendeinen BU-Antrag einzureichen. Wir möchten zunächst herausfinden, welcher Weg für Ihre individuelle Situation sinnvoll ist.
1. Allergie und bisherigen Verlauf aufarbeiten
Wir klären, welche Allergie vorliegt, welche Beschwerden aufgetreten sind und wie die bisherige Behandlung verlaufen ist. Ebenso weitere Vorerkrankungen berücksichtigen.
2. Auswirkungen auf den Beruf prüfen
Gerade bei Allergien ist wichtig, ob die Beschwerden durch die berufliche Tätigkeit ausgelöst oder verstärkt werden und ob bereits Arbeitsunfähigkeitszeiten oder Einschränkungen bestanden.
3. Gesundheitsfragen vergleichen
Wir prüfen, welche Angaben aufgrund der konkreten Gesundheitsfragen der infrage kommenden Versicherer erforderlich sind.
4. Sonderaktionen prüfen
Wir schauen, ob eine geeignete Sonderaktion mit reduzierten Gesundheitsfragen genutzt werden kann.
5. Risikovoranfrage stellen
Wenn eine Risikovoranfrage sinnvoll ist, bereiten wir den gesundheitlichen Sachverhalt auf und holen Einschätzungen ausgewählter Versicherer ein.
6. Ergebnisse und Klauseln vergleichen
Wir vergleichen nicht nur Beiträge, sondern insbesondere die Ergebnisse der Risikoprüfung und mögliche Leistungsausschlüsse.
7. Leistungsausschlüsse nachverhandeln
Wird ein Ausschluss angeboten, prüfen wir den Wortlaut und versuchen – soweit möglich – eine engere und kundenfreundlichere Formulierung zu erreichen.
8. Erst anschließend Antrag stellen
Nach Abstimmung mit Ihnen stellen wir gemeinsam den Antrag und begleiten Sie auch nach Vertragsabschluss in Ihrer Berufsunfähigkeitsversicherung.
FAQ:
Häufige Fragen zur BU bei Allergien
Langjährige Erfahrung für Ihre Absicherung
Wir finden Lösungen auch bei Vorerkrankungen
Unsere Erfahrung zeigt, dass auch bei Vorerkrankungen eine Berufsunfähigkeitsversicherung möglich ist. Wir prüfen individuell die Optionen, vergleichen Angebote und begleiten Sie professionell beim Abschluss. Nutzen Sie unsere kostenfreie Beratung, um auch in schwierigen Fällen die bestmögliche Absicherung zu erhalten.